 VAIOnlyOne
Hoá đơn điện tử — khái niệm
Loại hóa đơn, thời điểm lập, xử lý sai sót từ 01/7/2026.
Điểm nổi bật
- Từ 01/7/2026, hóa đơn điện tử áp dụng theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC. Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP đã hết hiệu lực.
- Hộ kinh doanh có doanh thu trên 1 tỷ đồng/năm bắt buộc dùng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn từ máy tính tiền. Hộ dưới 1 tỷ đồng được tự nguyện đăng ký.
- Thời điểm lập hóa đơn: bán hàng là lúc giao quyền sở hữu hoặc quyền sử dụng hàng; dịch vụ là lúc hoàn thành dịch vụ, hoặc lúc thu tiền nếu thu trước. Quy định này áp dụng dù đã thu tiền hay chưa.
- Hóa đơn sai tên, địa chỉ: chỉ cần thông báo (Mẫu 04/SS-HĐĐT), không phải lập lại. Sai mã số thuế, số tiền, thuế suất, tiền thuế, hàng hóa: lập hóa đơn điều chỉnh hoặc thay thế.
- Không có thủ tục "hủy rồi xuất lại". Hóa đơn sai chỉ được xử lý bằng thông báo, điều chỉnh hoặc thay thế. Không lập hóa đơn khi bán hàng bị phạt từ 1–2 triệu đồng cho 1 hóa đơn. Không lập hóa đơn mà cũng không kê khai thuế thì bị xử lý về hành vi trốn thuế.
Từ năm 2026, hóa đơn điện tử không còn là việc riêng của doanh nghiệp. Hộ kinh doanh có doanh thu trên 1 tỷ đồng cũng phải dùng. Từ 01/7/2026, toàn bộ quy định về hóa đơn chuyển sang văn bản mới. Bài này giải thích các khái niệm cơ bản: loại hóa đơn, lúc nào phải lập, và xử lý thế nào khi lập sai. Cách xử lý sai sót là phần nhiều người làm theo thói quen cũ nhất.
1. Văn bản nào đang áp dụng?
| Giai đoạn | Văn bản |
|---|---|
| Đến hết 30/6/2026 | Nghị định 123/2020/NĐ-CP, sửa bởi Nghị định 70/2025/NĐ-CP |
| Từ 01/7/2026 | Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC |
Nghị định 254/2026/NĐ-CP thay thế Nghị định 123/2020/NĐ-CP, Điều 1 Nghị định 41/2022/NĐ-CP và Nghị định 70/2025/NĐ-CP1. Nếu bạn đọc tài liệu hướng dẫn cũ có trích các nghị định này, hãy đối chiếu lại với văn bản mới.
2. Các loại hóa đơn bạn sẽ gặp
Theo phương pháp tính thuế GTGT1:
- Hóa đơn giá trị gia tăng: dùng cho tổ chức khai GTGT theo phương pháp khấu trừ. Trên hóa đơn ghi riêng giá chưa thuế, thuế suất và tiền thuế.
- Hóa đơn bán hàng: dùng cho tổ chức, hộ kinh doanh, cá nhân kinh doanh tính GTGT theo phương pháp trực tiếp.
- Hóa đơn thương mại điện tử: dùng cho hoạt động xuất khẩu khi người xuất khẩu đáp ứng điều kiện chuyển dữ liệu điện tử đến cơ quan thuế.
Theo cách kết nối với cơ quan thuế1:
| Hình thức | Đặc điểm | Ai dùng |
|---|---|---|
| Có mã của cơ quan thuế | Cơ quan thuế cấp mã cho từng hóa đơn trước khi gửi người mua | Mặc định cho tổ chức, hộ, cá nhân kinh doanh |
| Không có mã | Người bán tự lập rồi chuyển dữ liệu cho cơ quan thuế | Doanh nghiệp trong một số lĩnh vực (điện, xăng dầu, viễn thông, ngân hàng, bảo hiểm, thương mại điện tử, siêu thị, vận tải…) có hạ tầng phần mềm đạt yêu cầu |
| Khởi tạo từ máy tính tiền | In hoặc gửi ngay tại quầy. Người mua tra cứu bằng đường dẫn hoặc mã QR. Cuối ngày chuyển dữ liệu cho cơ quan thuế | Bán lẻ, ăn uống, nhà hàng, khách sạn, vận tải hành khách, giải trí… bán trực tiếp cho người tiêu dùng |
3. Ai bắt buộc phải dùng?
- Doanh nghiệp, tổ chức kinh tế: dùng hóa đơn điện tử khi bán hàng hóa, cung cấp dịch vụ1.
- Hộ, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng, hoặc bán tài sản phải đăng ký quyền sở hữu (ví dụ xe): bắt buộc dùng hóa đơn có mã hoặc từ máy tính tiền. Hộ có doanh thu năm trước dưới ngưỡng nhưng năm nay vượt 1 tỷ đồng thì phải chuyển sang dùng hóa đơn điện tử, và phải đăng ký trong thời hạn quy định kể từ khi vượt ngưỡng13.
- Hộ có doanh thu từ 1 tỷ trở xuống: không bắt buộc. Nếu khách hàng cần hóa đơn thì hộ được tự nguyện đăng ký3.
Một số trường hợp không phải lập hóa đơn điện tử1:
- Hộ cho thuê bất động sản.
- Hộ làm đại lý xổ số, bảo hiểm, bán hàng đa cấp đã được doanh nghiệp khấu trừ thuế.
- Hàng luân chuyển nội bộ để tiếp tục sản xuất.
- Góp vốn bằng tài sản.
- Khoản thu không gắn với bán hàng, như tiền bồi thường hay tiền thưởng.
4. Lập hóa đơn vào lúc nào?
Lập sai thời điểm là lỗi phổ biến nhất. Nguyên tắc chung không phụ thuộc vào việc đã thu tiền hay chưa1:
| Giao dịch | Thời điểm lập hóa đơn |
|---|---|
| Bán hàng hóa | Lúc chuyển giao quyền sở hữu hoặc quyền sử dụng hàng cho người mua |
| Cung cấp dịch vụ | Lúc hoàn thành dịch vụ. Thu tiền trước hoặc trong khi làm dịch vụ thì lập lúc thu tiền |
| Giao hàng nhiều lần, bàn giao từng phần | Mỗi lần giao lập một hóa đơn cho phần tương ứng |
| Xây dựng, lắp đặt | Lúc nghiệm thu, bàn giao hạng mục hoặc khối lượng hoàn thành |
| Xuất khẩu | Người bán tự xác định, nhưng chậm nhất ngày làm việc tiếp theo sau ngày thông quan |
Nội dung bắt buộc trên hóa đơn gồm1:
- Tên, ký hiệu, số hóa đơn.
- Tên, địa chỉ, mã số thuế người bán.
- Tên, địa chỉ, mã số thuế hoặc số định danh cá nhân của người mua.
- Hàng hóa, dịch vụ (tên, đơn vị tính, số lượng, đơn giá, thành tiền), thuế suất và tiền thuế theo từng mức thuế suất.
- Thời điểm lập, thời điểm ký số.
- Mã của cơ quan thuế, nếu là hóa đơn có mã.
Hóa đơn điện tử không bắt buộc có chữ ký số của người mua, trừ khi hai bên thỏa thuận.
5. Lập sai rồi: thông báo, điều chỉnh hay thay thế?
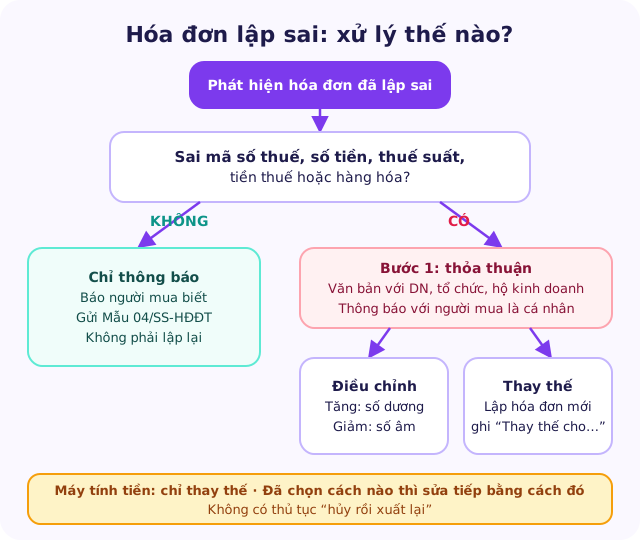
Thông tư 91/2026/TT-BTC chia lỗi thành hai nhóm2:
Nhóm 1: sai tên, địa chỉ hoặc nội dung khác, nhưng không sai mã số thuế, số tiền, thuế suất, tiền thuế, hàng hóa.
- Người bán thông báo cho người mua biết hóa đơn có sai sót.
- Gửi thông báo hóa đơn điện tử có sai sót cho cơ quan thuế theo Mẫu 04/SS-HĐĐT.
- Không phải lập lại hóa đơn.
Nhóm 2: sai mã số thuế, tên hoặc quy cách hàng hóa, số tiền, thuế suất, tiền thuế hoặc nội dung bắt buộc khác. Người bán chọn một trong hai cách:
- Hóa đơn điều chỉnh: ghi dòng chữ "Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm". Điều chỉnh tăng ghi số dương, điều chỉnh giảm ghi số âm.
- Hóa đơn thay thế: lập hóa đơn mới, ghi dòng chữ "Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm".
Trước khi điều chỉnh hoặc thay thế, người bán phải làm thêm một bước2:
- Người mua là doanh nghiệp, tổ chức, hộ kinh doanh: hai bên lập văn bản thỏa thuận ghi rõ nội dung sai. Người bán lưu giữ văn bản này.
- Người mua là cá nhân: người bán thông báo cho người mua hoặc đăng thông báo trên website của mình, nếu có.
Những trường hợp không phải do lập sai2:
- Khách trả lại hàng (toàn bộ hoặc một phần): người bán lập hóa đơn điều chỉnh. Nếu hai bên thỏa thuận thì người mua lập hóa đơn trả hàng.
- Chiết khấu thương mại theo doanh số: trừ vào hóa đơn của lần mua cuối hoặc kỳ sau, hoặc lập hóa đơn điều chỉnh kèm bảng kê.
- Cơ quan thuế phát hiện hóa đơn sai: bạn nhận thông báo Mẫu 01/TB-RSĐT, rà soát rồi điều chỉnh hoặc thay thế như trên.
6. Mức phạt cần biết
Từ 16/01/2026, Nghị định 310/2025/NĐ-CP phạt theo số lượng hóa đơn vi phạm, không còn phạt riêng từng hóa đơn như trước5. Mức phạt cho tổ chức khi bán hàng hóa, dịch vụ:
| Vi phạm | 1 hóa đơn | 2 đến dưới 10 hóa đơn | Mức cao nhất (từ 50 hóa đơn trở lên) |
|---|---|---|---|
| Lập hóa đơn không đúng thời điểm | 0,5–1,5 triệu đồng | 2–5 triệu đồng | 30–50 triệu (50 đến dưới 100 hóa đơn); 50–70 triệu (từ 100 hóa đơn) |
| Không lập hóa đơn | 1–2 triệu đồng | 2–10 triệu đồng | 60–80 triệu đồng |
Hộ kinh doanh và cá nhân bị phạt bằng một nửa mức phạt của tổ chức. Nghiêm trọng hơn, nếu bạn không lập hóa đơn và cũng không kê khai thuế cho khoản doanh thu đó, Luật Quản lý thuế coi đây là hành vi trốn thuế4.
7. Checklist khi bắt đầu dùng hóa đơn điện tử
- Chọn nhà cung cấp dịch vụ hóa đơn điện tử, hoặc máy tính tiền có kết nối nếu bạn bán lẻ trực tiếp.
- Đăng ký sử dụng với cơ quan thuế và chờ thông báo chấp nhận rồi mới lập hóa đơn.
- Khai đúng phương pháp thuế để phần mềm cấp đúng loại hóa đơn (hóa đơn GTGT hay hóa đơn bán hàng).
- Đặt quy tắc nội bộ: giao hàng xong là xuất hóa đơn ngay, kiểm tra mã số thuế người mua trước khi ký số.
- Lưu văn bản thỏa thuận mỗi lần điều chỉnh hoặc thay thế hóa đơn.
Nhập doanh thu năm và ngành nghề, xem ngay thuế GTGT, thuế TNCN và cách tính có lợi hơn.
Tính thửĐể trợ lý AI làm phần việc này cho bạn
VAIOnlyOne trả lời khách trên Facebook và Zalo, soạn bài đăng, theo dõi đơn hàng và nhắc hạn thuế. Trợ lý soạn sẵn, bạn chỉ cần duyệt. Trợ lý Thuế & Pháp lý và toàn bộ bài học có sẵn trong mọi gói.
Dùng thử miễn phí Xem VAIOnlyOne làm được gìNguồn trích dẫn
- 1Nghị định 254/2026/NĐ-CP hướng dẫn Luật Quản lý thuế về hóa đơn điện tử, chứng từ điện tử — Điều 6 (đối tượng), Điều 7 (trường hợp không phải dùng), Điều 8 (loại hóa đơn), Điều 9 (thời điểm lập), Điều 10 (nội dung), Điều 43 (hiệu lực)Hiệu lực từ 01/07/2026
- 2Thông tư 91/2026/TT-BTC hướng dẫn Luật Quản lý thuế và Nghị định 254/2026/NĐ-CP — Điều 10 (xử lý hóa đơn điện tử đã lập)Hiệu lực từ 01/07/2026
- 3Nghị định 141/2026/NĐ-CP — khoản 2 Điều 1 (sửa khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP: hộ doanh thu trên 1 tỷ phải dùng hóa đơn điện tử)Áp dụng từ 01/01/2026
- 4Luật Quản lý thuế số 108/2025/QH15 — Điều 45 khoản 4 điểm c (không lập hóa đơn và không kê khai là trốn thuế), Điều 52 (hóa đơn của hộ kinh doanh áp dụng từ 01/01/2026)Hiệu lực từ 01/07/2026
- 5Nghị định 310/2025/NĐ-CP sửa đổi Nghị định 125/2020/NĐ-CP — Điều 24 (lập hóa đơn không đúng thời điểm, không lập hóa đơn), phạt theo số lượng hóa đơn (LuatVietnam tổng hợp)Áp dụng từ 16/01/2026
- 6Nghị quyết 204/2025/QH15, Nghị định 174/2025/NĐ-CP — cách ghi khoản giảm thuế GTGT trên hóa đơn của hộ kinh doanh (Báo Lao Động)Áp dụng 01/07/2025 – 31/12/2026