 VAIOnlyOne
Kỳ kê khai tháng / quý
Khai tháng hay quý, hạn nộp và lịch hạn 2026–2027.
Điểm nổi bật
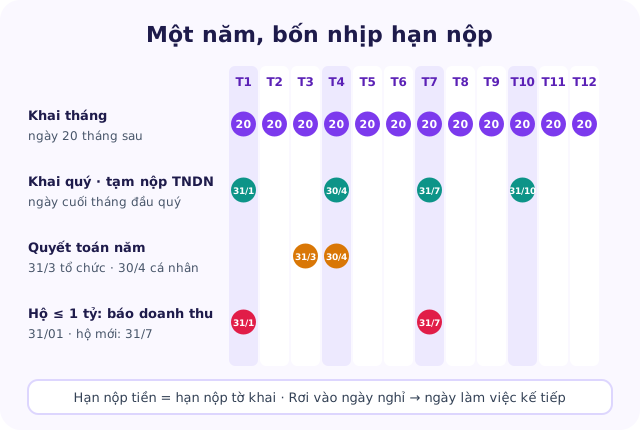
- Khai theo tháng: hạn là ngày 20 tháng sau. Khai theo quý: hạn là ngày cuối cùng của tháng đầu quý sau (31/01, 30/4, 31/7, 31/10).
- Hạn nộp tiền trùng với hạn nộp tờ khai. Nộp tờ khai đúng hạn nhưng chuyển tiền muộn vẫn bị tính tiền chậm nộp.
- Doanh nghiệp có doanh thu năm trước từ 50 tỷ đồng trở xuống, hoặc mới bắt đầu hoạt động, được chọn khai GTGT theo quý. Trên 50 tỷ đồng thì khai theo tháng.
- Hộ kinh doanh doanh thu từ 1 tỷ trở xuống: chỉ thông báo doanh thu, hạn 31/01 năm sau. Từ trên 1 tỷ đến 50 tỷ: khai theo quý. Trên 50 tỷ: khai theo tháng.
- Quyết toán năm: TNDN và TNCN của tổ chức trả lương hạn 31/3. Cá nhân tự quyết toán TNCN tiền lương hạn 30/4.
Khai thuế không khó bằng nhớ hạn. Phần lớn tiền phạt của doanh nghiệp nhỏ đến từ việc nộp chậm vài ngày, không phải từ việc tính sai. Bài này giúp bạn xác định mình khai theo kỳ nào và lập lịch hạn nộp cho cả năm.
1. Năm loại kỳ tính thuế
Nghị định 252/2026/NĐ-CP liệt kê 5 loại kỳ tính thuế1:
| Kỳ | Áp dụng thường gặp | Hạn nộp hồ sơ |
|---|---|---|
| Từng lần phát sinh | Bán tài sản lẻ, chuyển nhượng bất động sản, xin cấp hóa đơn lẻ | Ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh |
| Tháng | GTGT của doanh nghiệp lớn, TNCN khấu trừ của nơi trả lương lớn | Ngày 20 của tháng tiếp theo |
| Quý | GTGT của doanh nghiệp nhỏ và hộ kinh doanh, tạm nộp TNDN | Ngày cuối cùng của tháng đầu quý tiếp theo |
| Năm | Thông báo doanh thu của hộ dưới ngưỡng, một số khoản thu theo năm | Ngày cuối cùng của tháng 01 năm sau |
| Quyết toán | TNDN năm, TNCN năm | Ngày cuối cùng của tháng thứ 3 sau khi kết thúc năm. Cá nhân tự quyết toán tiền lương: ngày cuối cùng của tháng thứ 4 |
Khi chấm dứt hoạt động, giải thể, chia, tách hoặc sáp nhập, hạn nộp hồ sơ quyết toán là ngày thứ 45 kể từ ngày có quyết định1.
2. Doanh nghiệp: khai GTGT theo tháng hay theo quý?
Theo Điều 19 Thông tư 89/2026/TT-BTC2, mặc định là khai theo tháng. Bạn được chọn khai theo quý nếu thuộc một trong hai trường hợp:
- Tổng doanh thu bán hàng hóa, dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống. Doanh thu này lấy từ các tờ khai GTGT trong năm, không lấy từ báo cáo tài chính. Nếu trụ sở chính khai thuế thay cho chi nhánh, địa điểm kinh doanh thì phải cộng cả doanh thu của các đơn vị đó.
- Mới bắt đầu hoạt động. Năm đầu được chọn khai theo quý. Nếu doanh thu năm đầu trên 50 tỷ đồng (kể cả khi chưa đủ 12 tháng), từ năm dương lịch kế tiếp phải chuyển sang khai theo tháng.
Chọn khai quý khi không đủ điều kiện thì sao? Bạn phải chuyển sang khai theo tháng kể từ tháng đầu của quý tiếp theo, nộp lại tờ khai theo tháng cho các quý trước, rồi tự tính và nộp tiền chậm nộp2. Rủi ro này hay gặp ở doanh nghiệp tăng trưởng nhanh vừa vượt mốc 50 tỷ đồng.
Các loại thuế khác của doanh nghiệp
- TNDN: không nộp tờ khai quý. Doanh nghiệp tự tính và tạm nộp theo quý, hạn là ngày cuối cùng của tháng đầu quý sau. Tổng số tạm nộp của 4 quý không được thấp hơn 80% số thuế quyết toán năm. Nộp thiếu quá mức này thì phần thiếu bị tính tiền chậm nộp kể từ sau hạn tạm nộp quý 41. Doanh nghiệp được giảm 30% thuế năm 2026–2027 thì tự trừ số được giảm ngay khi tạm nộp6.
- TNCN khấu trừ từ lương: khai theo tháng hoặc quý. Tháng, quý nào không phát sinh khấu trừ thì không phải nộp tờ khai. Riêng kỳ cuối năm và kỳ giải thể, chấm dứt hoạt động có thể vẫn phải nộp tờ khai1.
- Quyết toán năm: TNDN và TNCN của tổ chức trả thu nhập hạn 31/3 năm sau. Doanh nghiệp không trả lương trong năm thì không phải quyết toán TNCN tiền lương1.
3. Hộ kinh doanh: ba nhóm theo doanh thu
Từ 01/01/2026, Nghị định 68/2026/NĐ-CP (đã được Nghị định 141/2026/NĐ-CP nâng mốc lên 1 tỷ đồng) chia hộ kinh doanh thành ba nhóm45:
| Doanh thu năm | Bạn phải làm gì | Hạn |
|---|---|---|
| Từ 1 tỷ trở xuống | Chỉ thông báo doanh thu thực tế, không nộp GTGT, TNCN | 31/01 năm sau. Hộ mới mở trong 6 tháng đầu năm: báo phần đến 30/6 trước 31/7, phần còn lại trước 31/01 năm sau |
| Trên 1 tỷ đến 50 tỷ | Khai GTGT theo quý. TNCN khai cùng tờ khai GTGT | Ngày cuối cùng của tháng đầu quý sau |
| Trên 50 tỷ | Khai GTGT theo tháng | Ngày 20 tháng sau |
Ba lưu ý cho hộ kinh doanh:
- Vượt 1 tỷ giữa năm: doanh thu cộng dồn vượt 1 tỷ đồng ở quý nào thì khai thuế từ quý đó45.
- Hai cách khai TNCN: nếu chọn cách tính trên doanh thu, hộ khai TNCN theo quý cùng hạn với GTGT. Nếu tính theo thu nhập (doanh thu − chi phí), hộ tạm nộp theo tháng/quý trên cùng tờ khai GTGT và quyết toán theo năm4.
- Có tờ khai làm sẵn: hộ dùng hóa đơn điện tử có mã hoặc máy tính tiền thì hệ thống thuế tự lập tờ khai từ dữ liệu hóa đơn. Bạn vẫn phải kiểm tra và chịu trách nhiệm về số liệu34.
4. Lịch hạn từ nay đến giữa năm 2027
Hạn rơi vào ngày nghỉ cuối tuần hoặc ngày lễ thì chuyển sang ngày làm việc kế tiếp, theo nguyên tắc tính thời hạn của Bộ luật Dân sự. Lịch dưới đây đã tính sẵn việc chuyển ngày đó:
| Việc cần làm | Hạn theo quy định | Hạn thực tế |
|---|---|---|
| Khai, nộp GTGT tháng 11/2026 | 20/12/2026 (Chủ nhật) | Thứ Hai 21/12/2026 |
| Khai, nộp GTGT tháng 12/2026 | 20/01/2027 | Thứ Tư 20/01/2027 |
| Khai, nộp GTGT quý 4/2026; tạm nộp TNDN quý 4; hộ khai thuế quý 4 | 31/01/2027 (Chủ nhật) | Thứ Hai 01/02/2027 |
| Hộ dưới ngưỡng thông báo doanh thu năm 2026 | 31/01/2027 (Chủ nhật) | Thứ Hai 01/02/2027 |
| Quyết toán TNDN và TNCN của tổ chức trả lương năm 2026 | 31/03/2027 | Thứ Tư 31/03/2027 |
| Cá nhân tự quyết toán TNCN tiền lương năm 2026 | 30/04/2027 (nghỉ lễ) | Ngày làm việc đầu tiên sau kỳ nghỉ 30/4–1/5 |
5. Sai rồi thì sửa thế nào?
- Khai bổ sung: phát hiện tờ khai đã nộp bị sai, bạn được khai bổ sung trong 5 năm kể từ hết hạn nộp hồ sơ của kỳ sai, miễn là trước khi cơ quan thuế công bố quyết định thanh tra, kiểm tra3. Khai bổ sung làm tăng số thuế thì phải nộp thêm tiền chậm nộp.
- Gia hạn vì bất khả kháng: thiên tai, hỏa hoạn, tai nạn bất ngờ làm bạn không nộp kịp hồ sơ thì được gia hạn tối đa 30 ngày với tờ khai tháng, quý, năm và tối đa 60 ngày với hồ sơ quyết toán3.
- Hộ được giảm 30% thuế TNCN năm 2026–2027: kê khai theo Mẫu 01 của Nghị định 398/2026/NĐ-CP và nộp cùng tờ khai quý. Quý nào quên kê khai thì được khai bổ sung, hoặc xác định số được giảm khi quyết toán năm6.
6. Việc cần làm ngay
- Mở Hệ thống thông tin quản lý thuế (eTax) và xem kỳ tính thuế đang được ghi nhận cho doanh nghiệp hoặc hộ của bạn.
- Cộng lại doanh thu năm 2025 trên các tờ khai GTGT. Gần 50 tỷ đồng (doanh nghiệp) hoặc 1 tỷ đồng (hộ) thì cần theo dõi hằng tháng.
- Ghi các hạn ở bảng mục 4 vào lịch, đặt nhắc trước 5 ngày làm việc.
- Xem mục Hạn nộp 3 tháng tới trong tab Hạn nộp & tính toán (menu Thuế & Pháp lý của VAIOnlyOne). VAIOnlyOne chỉ nhắc, không tự nộp tờ khai thay bạn.
Nhập doanh thu năm và ngành nghề, xem ngay thuế GTGT, thuế TNCN và cách tính có lợi hơn.
Tính thửĐể trợ lý AI làm phần việc này cho bạn
VAIOnlyOne trả lời khách trên Facebook và Zalo, soạn bài đăng, theo dõi đơn hàng và nhắc hạn thuế. Trợ lý soạn sẵn, bạn chỉ cần duyệt. Trợ lý Thuế & Pháp lý và toàn bộ bài học có sẵn trong mọi gói.
Dùng thử miễn phí Xem VAIOnlyOne làm được gìNguồn trích dẫn
- 1Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế — Điều 9 (kỳ tính thuế), Điều 10 (thời hạn nộp hồ sơ khai thuế), Điều 11 (trường hợp không phải nộp hồ sơ), Điều 24 (tạm nộp theo quý)Hiệu lực từ 01/07/2026
- 2Thông tư 89/2026/TT-BTC hướng dẫn Luật Quản lý thuế (thay Thông tư 80/2021/TT-BTC) — Điều 19 (khai thuế GTGT theo tháng/quý), Điều 100 (chuyển tiếp); MAN – Master Accountant Network tổng hợpHiệu lực từ 01/07/2026
- 3Luật Quản lý thuế số 108/2025/QH15 — Điều 12 (khai thuế, khai bổ sung, gia hạn), Điều 13 (hộ kinh doanh), Điều 14 (thời hạn nộp thuế)Hiệu lực từ 01/07/2026; Điều 13 áp dụng từ 01/01/2026
- 4Nghị định 68/2026/NĐ-CP về thuế đối với hộ kinh doanh, cá nhân kinh doanh — Điều 8, 9, 10Ban hành 05/03/2026
- 5Nghị định 141/2026/NĐ-CP — khoản 1 Điều 1 (thay mốc 500 triệu bằng 1 tỷ đồng tại Điều 8, 9, 10 Nghị định 68/2026/NĐ-CP)Áp dụng từ 01/01/2026
- 6Nghị định 398/2026/NĐ-CP — điểm a khoản 4 Điều 2 (Mẫu 01 giảm 30% TNCN nộp cùng hồ sơ khai thuế quý), điểm a khoản 4 Điều 3 (tự giảm khi tạm nộp TNDN quý)Hiệu lực từ 29/10/2026