 VAIOnlyOne
Chậm nộp & rủi ro
Tiền chậm nộp, khung phạt, mốc 90 ngày, khi nào hỏi kế toán.
Điểm nổi bật
- Có hai loại "chậm": chậm nộp tờ khai bị phạt hành chính; chậm nộp tiền thuế bị tính tiền chậm nộp 0,03%/ngày. Một lần trễ hạn có thể bị cả hai.
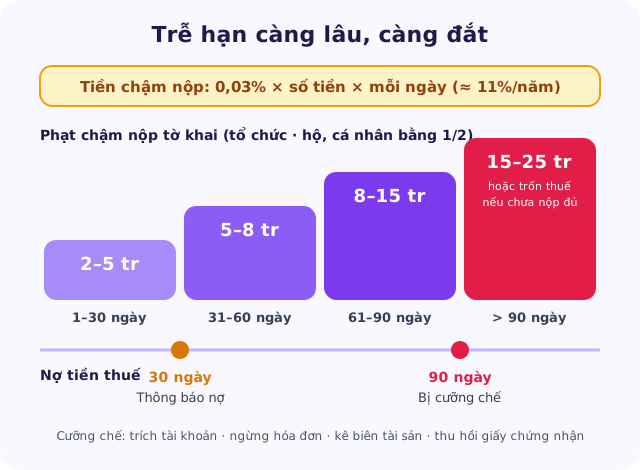
- 0,03%/ngày tương đương khoảng 11%/năm. Ví dụ: 50 triệu đồng thuế chậm 45 ngày thì tiền chậm nộp là 675.000 đồng. Khoản này được tính cho đến ngày bạn nộp đủ.
- Doanh nghiệp nộp tờ khai trễ 1–30 ngày bị phạt 2–5 triệu đồng. Trễ càng lâu, khung phạt càng cao. Hộ kinh doanh và cá nhân bị phạt một nửa mức này.
- Trễ tờ khai quá 90 ngày mà có phát sinh thuế phải nộp, nếu chưa nộp đủ tiền thuế trước khi bị kiểm tra, sẽ bị xử lý về hành vi trốn thuế.
- Nợ thuế quá 90 ngày có thể bị cưỡng chế: trích tiền từ tài khoản, ngừng sử dụng hóa đơn, kê biên tài sản, thậm chí thu hồi giấy chứng nhận đăng ký kinh doanh.
"Trễ vài ngày chắc không sao" là suy nghĩ khiến nhiều doanh nghiệp nhỏ mất tiền oan. Bài này chỉ ra chậm thì mất bao nhiêu, khi nào rủi ro tăng vọt, và lúc nào nên gọi kế toán ngay thay vì tự xoay xở.
1. Hai loại "chậm" khác nhau
| Chậm nộp tờ khai | Chậm nộp tiền thuế | |
|---|---|---|
| Bị gì | Phạt vi phạm hành chính theo khung | Tiền chậm nộp, tính theo từng ngày |
| Căn cứ | Điều 13 Nghị định 125/2020/NĐ-CP (đã sửa đổi) | Điều 16 Luật Quản lý thuế 108/2025/QH15 |
| Mức | Từ cảnh cáo đến 25 triệu đồng (tổ chức). Quá 90 ngày có thể bị xử lý về hành vi trốn thuế | 0,03%/ngày trên số tiền chậm nộp |
Vì hạn nộp tiền trùng hạn nộp tờ khai1, trễ tờ khai thường kéo theo trễ tiền. Bạn sẽ chịu cả hai khoản.
2. Tiền chậm nộp: 0,03% mỗi ngày
Công thức: Tiền chậm nộp = Số thuế chậm nộp × 0,03% × Số ngày chậm12.
- Số ngày tính liên tục, gồm cả thứ Bảy, Chủ nhật, ngày lễ. Thời gian tính bắt đầu từ ngày liền sau hạn nộp và kết thúc vào ngày liền trước ngày tiền vào ngân sách2.
- Bạn tự tính và tự nộp tiền chậm nộp. Nếu sau 30 ngày kể từ ngày nộp tiền thuế mà bạn vẫn chưa nộp tiền chậm nộp, cơ quan thuế sẽ tính và gửi thông báo1.
- Ví dụ: thuế GTGT 50 triệu đồng, nộp chậm 45 ngày: 50.000.000 × 0,03% × 45 = 675.000 đồng.
Mức 0,03%/ngày tương đương khoảng 11%/năm, cao hơn lãi vay ngân hàng của nhiều doanh nghiệp. Thiếu tiền thì nộp một phần trước để giảm số tiền bị tính.
Những trường hợp bạn cũng phải nộp tiền chậm nộp1:
- Khai bổ sung làm tăng số thuế phải nộp: tiền chậm nộp tính từ hạn nộp của kỳ bị sai, không phải từ ngày khai bổ sung.
- Cơ quan thuế kiểm tra và phát hiện bạn khai thiếu thuế.
- Tạm nộp TNDN 4 quý thấp hơn 80% số thuế quyết toán năm: phần thiếu bị tính tiền chậm nộp từ sau hạn tạm nộp quý 42.
3. Phạt chậm nộp tờ khai
Mức phạt cho tổ chức theo Điều 13 Nghị định 125/2020/NĐ-CP, đã sửa bởi Nghị định 310/2025/NĐ-CP3:
| Trễ hạn nộp tờ khai | Mức phạt (tổ chức) |
|---|---|
| 1–5 ngày, có tình tiết giảm nhẹ | Cảnh cáo |
| 1–30 ngày | 2–5 triệu đồng |
| 31–60 ngày | 5–8 triệu đồng |
| 61–90 ngày. Hoặc trên 90 ngày nhưng không phát sinh thuế phải nộp. Hoặc không nộp tờ khai nhưng không phát sinh thuế | 8–15 triệu đồng |
| Trên 90 ngày, có phát sinh thuế, và đã nộp đủ tiền thuế và tiền chậm nộp trước khi cơ quan thuế công bố quyết định kiểm tra hoặc lập biên bản | 15–25 triệu đồng |
Ba điểm cần nhớ:
- Hộ kinh doanh, cá nhân bị phạt bằng một nửa mức phạt của tổ chức3.
- Một ngày nộp muộn nhiều tờ khai cùng một sắc thuế chỉ bị phạt một hành vi, theo khung cao nhất trong số đó4.
- Ở khung 15–25 triệu đồng, nếu tiền phạt lớn hơn số thuế trên tờ khai thì mức phạt tối đa bằng số thuế đó, nhưng không thấp hơn mức trung bình của khung 8–15 triệu đồng4.
4. Nợ thuế kéo dài: cưỡng chế
Luật Quản lý thuế đặt hai mốc cho tiền thuế nợ1:
- Sau 30 ngày kể từ hạn nộp mà chưa nộp: cơ quan thuế thông báo số tiền nợ và số ngày chậm nộp.
- Quá 90 ngày: bạn thuộc diện bị cưỡng chế.
Các biện pháp cưỡng chế, thường áp dụng từ nhẹ đến nặng1:
- Trích tiền từ tài khoản ngân hàng, phong tỏa tài khoản.
- Khấu trừ một phần tiền lương hoặc thu nhập.
- Dừng làm thủ tục hải quan với hàng xuất khẩu, nhập khẩu.
- Ngừng sử dụng hóa đơn. Không xuất được hóa đơn đồng nghĩa với không bán được cho khách doanh nghiệp.
- Thu tiền, tài sản của bạn đang do bên thứ ba nắm giữ.
- Kê biên, bán đấu giá tài sản.
- Nộp đơn yêu cầu mở thủ tục phá sản.
- Thu hồi giấy chứng nhận đăng ký kinh doanh. Thường chỉ áp dụng khi đã cưỡng chế từ 3 năm mà vẫn không thu được nợ2.
5. Ba thói quen tránh gần hết rủi ro
- Nộp trước hạn 3–5 ngày làm việc. Ngày cuối thường nghẽn mạng. Chữ ký số hết hạn hay phần mềm lỗi đúng hôm đó cũng đủ làm bạn lỡ hạn.
- Nộp tiền cùng lúc với tờ khai và lưu chứng từ nộp tiền. Ngày nộp được tính là ngày ngân hàng trích tiền khỏi tài khoản của bạn1.
- Tự phát hiện, tự khai bổ sung sớm. Bạn có 5 năm để khai bổ sung, và sửa trước khi cơ quan thuế kiểm tra luôn nhẹ hơn để bị phát hiện1.
6. Khi nào nên hỏi kế toán ngay?
Đừng tự xử lý một mình nếu gặp một trong các tình huống sau:
- Bạn nhận thông báo, biên bản hoặc quyết định từ cơ quan thuế, kể cả thông báo nợ.
- Một tờ khai sắp chạm mốc 90 ngày trễ hạn.
- Doanh thu vừa vượt 1 tỷ, 3 tỷ, 10 tỷ hoặc 50 tỷ đồng. Kỳ khai, thuế suất và ưu đãi của bạn có thể đã thay đổi.
- Bạn phát hiện nhiều hóa đơn sai cùng lúc, hoặc đã dùng hóa đơn đầu vào của nhà cung cấp bỏ trốn.
- Bạn sắp tạm ngừng, giải thể hoặc chuyển đổi loại hình. Mỗi việc có hạn quyết toán riêng (ví dụ 45 ngày khi giải thể).
- Tài khoản ngân hàng bị phong tỏa, hoặc bạn không xuất được hóa đơn. Có thể bạn đã bị cưỡng chế.
Nhập doanh thu năm và ngành nghề, xem ngay thuế GTGT, thuế TNCN và cách tính có lợi hơn.
Tính thửĐể trợ lý AI làm phần việc này cho bạn
VAIOnlyOne trả lời khách trên Facebook và Zalo, soạn bài đăng, theo dõi đơn hàng và nhắc hạn thuế. Trợ lý soạn sẵn, bạn chỉ cần duyệt. Trợ lý Thuế & Pháp lý và toàn bộ bài học có sẵn trong mọi gói.
Dùng thử miễn phí Xem VAIOnlyOne làm được gìNguồn trích dẫn
- 1Luật Quản lý thuế số 108/2025/QH15 — Điều 12 (khai bổ sung, gia hạn nộp hồ sơ), Điều 14 (thời hạn nộp, gia hạn), Điều 16 (tiền chậm nộp), Điều 45 (hành vi vi phạm, trốn thuế), Điều 48–49 (cưỡng chế)Hiệu lực từ 01/07/2026
- 2Nghị định 252/2026/NĐ-CP — Điều 25 (thời gian gia hạn nộp thuế), Điều 26 (thời gian tính tiền chậm nộp), Điều 73 (thu hồi giấy chứng nhận đăng ký kinh doanh), khoản 4 Điều 74 (Nghị định 125/2020/NĐ-CP tiếp tục hiệu lực)Hiệu lực từ 01/07/2026
- 3Nghị định 125/2020/NĐ-CP xử phạt vi phạm hành chính về thuế, hóa đơn (sửa bởi Nghị định 102/2021/NĐ-CP và Nghị định 310/2025/NĐ-CP) — Điều 13 (chậm nộp hồ sơ khai thuế); bảng tổng hợp của MAN – Master Accountant NetworkNghị định 310/2025 áp dụng từ 16/01/2026
- 4Nghị định 310/2025/NĐ-CP: một ngày chậm nhiều tờ khai cùng sắc thuế chỉ phạt một hành vi; mức phạt tối đa không vượt số thuế phát sinh (Thời báo Tài chính Việt Nam)Ban hành 02/12/2025
- 5Điểm mới Nghị định 310/2025/NĐ-CP, gồm mức phạt trốn thuế từ 1 đến 3 lần số thuế trốn (LuatVietnam)Ban hành 02/12/2025
- 6Nghị định 398/2026/NĐ-CP — điểm c khoản 4 Điều 2, điểm b khoản 4 Điều 3 (doanh thu vượt 10 tỷ phải nộp lại số thuế đã được giảm)Hiệu lực từ 29/10/2026