 VAIOnlyOne
Các loại thuế DN/hộ hay gặp
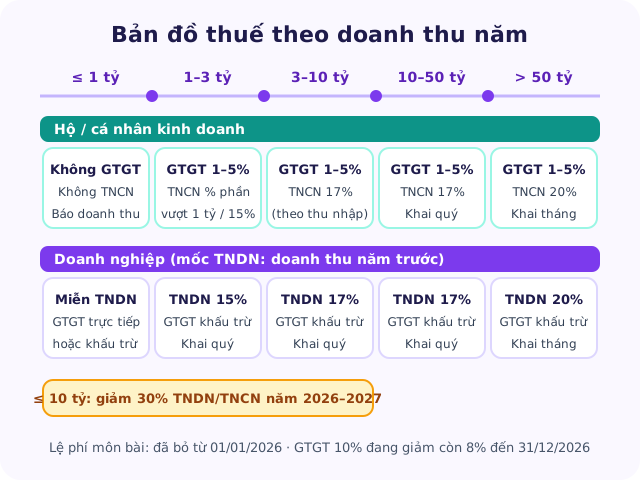
GTGT, TNDN, TNCN theo mốc 1 – 3 – 10 – 50 tỷ; môn bài đã bỏ.
Điểm nổi bật
- Doanh nghiệp nhỏ thường gặp 3 loại thuế: thuế GTGT, thuế TNDN, và thuế TNCN khấu trừ từ lương khi có nhân viên. Hộ kinh doanh gặp 2 loại: GTGT và TNCN từ kinh doanh.
- Lệ phí môn bài đã bị bãi bỏ từ 01/01/2026. Từ năm 2026 không phải khai, không phải nộp, nhưng phần còn nợ của năm 2025 trở về trước vẫn phải nộp.
- Hộ kinh doanh có doanh thu từ 1 tỷ đồng/năm trở xuống: không chịu thuế GTGT, không nộp thuế TNCN. Doanh nghiệp có doanh thu năm trước từ 1 tỷ đồng trở xuống được miễn thuế TNDN.
- Thuế suất TNDN là 15% (doanh thu ≤ 3 tỷ), 17% (trên 3 tỷ đến 50 tỷ), 20% (còn lại). Thuế GTGT có 3 mức 0% – 5% – 10%. Mức 10% đang được giảm còn 8% đến hết 31/12/2026, trừ một số nhóm hàng.
- Năm 2026 và 2027, doanh nghiệp và cá nhân kinh doanh có doanh thu không quá 10 tỷ đồng được giảm 30% số thuế TNDN/TNCN phải nộp.
Thuế ở Việt Nam có hơn chục sắc thuế. Một công ty nhỏ hay một hộ kinh doanh thường chỉ gặp 2 đến 3 loại. Bài này là tấm bản đồ: mỗi loại thuế đánh vào đâu, ai phải nộp, mốc doanh thu nào làm thay đổi nghĩa vụ. Bài không thay cho văn bản luật. Khi cần con số chính xác cho tình huống của bạn, hãy hỏi Trợ lý Thuế trong menu Thuế & Pháp lý.
1. Ba câu hỏi để biết mình nộp thuế gì
- Bạn kinh doanh dưới hình thức nào? Doanh nghiệp (TNHH, cổ phần…) hay hộ kinh doanh, cá nhân kinh doanh?
- Doanh thu một năm khoảng bao nhiêu? Các mốc 1 tỷ, 3 tỷ, 10 tỷ, 50 tỷ đồng quyết định gần như mọi thứ.
- Bạn có thuê nhân viên, trả lương không? Có trả lương thì thường phát sinh việc khấu trừ thuế TNCN cho người lao động.
| Doanh nghiệp | Hộ / cá nhân kinh doanh | |
|---|---|---|
| Thuế GTGT | Có (khấu trừ hoặc trực tiếp) | Có, nếu doanh thu năm trên 1 tỷ |
| Thuế trên lợi nhuận | Thuế TNDN | Thuế TNCN từ kinh doanh, nếu doanh thu trên 1 tỷ |
| TNCN khấu trừ từ lương | Có, khi trả lương | Có, khi trả lương |
| Lệ phí môn bài | Đã bỏ từ 2026 | Đã bỏ từ 2026 |
2. Thuế giá trị gia tăng (GTGT)
Thuế GTGT tính trên phần giá trị tăng thêm của hàng hóa, dịch vụ. Về bản chất, người mua cuối cùng trả khoản thuế này, còn người bán thu hộ rồi nộp cho Nhà nước.
Ba mức thuế suất theo Luật Thuế GTGT1:
- 0%: hàng xuất khẩu, dịch vụ xuất khẩu và một số trường hợp tương tự.
- 5%: nhóm hàng thiết yếu, ví dụ nước sạch, sản phẩm trồng trọt và chăn nuôi chưa chế biến, đồ chơi trẻ em, sách.
- 10%: mọi hàng hóa, dịch vụ còn lại. Đây là mức phổ biến nhất.
Hai cách tính thuế:
- Phương pháp khấu trừ (phổ biến ở doanh nghiệp): thuế phải nộp = thuế GTGT đầu ra trừ thuế GTGT đầu vào có hóa đơn hợp lệ.
- Phương pháp trực tiếp trên doanh thu: thuế phải nộp = doanh thu × tỷ lệ %. Áp dụng cho hộ, cá nhân kinh doanh, và doanh nghiệp có doanh thu năm dưới 1 tỷ đồng nếu không tự nguyện chọn khấu trừ1.
| Nhóm ngành (tính trực tiếp) | Tỷ lệ GTGT trên doanh thu |
|---|---|
| Phân phối, cung cấp hàng hóa | 1% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 5% |
| Sản xuất, vận tải, dịch vụ gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu | 3% |
| Hoạt động kinh doanh khác | 2% |
3. Thuế trên lợi nhuận: TNDN hoặc TNCN từ kinh doanh
Doanh nghiệp: thuế thu nhập doanh nghiệp (TNDN)
Thuế TNDN tính trên thu nhập tính thuế, nói gọn là doanh thu trừ chi phí hợp lệ. Thuế suất phụ thuộc vào tổng doanh thu của năm trước liền kề3:
| Tổng doanh thu năm trước | Thuế suất TNDN |
|---|---|
| Không quá 3 tỷ đồng | 15% |
| Trên 3 tỷ đến không quá 50 tỷ đồng | 17% |
| Trên 50 tỷ đồng | 20% |
Hộ, cá nhân kinh doanh: thuế TNCN từ kinh doanh
Thuế khoán đã bị bỏ từ 01/01/2026. Hộ kinh doanh có doanh thu trên 1 tỷ đồng/năm tự khai, tự tính thuế TNCN theo một trong hai cách56:
- Thuế suất × phần doanh thu vượt 1 tỷ đồng. Chỉ áp dụng cho doanh thu trên 1 tỷ đến 3 tỷ đồng và hộ được tự chọn cách này. Tỷ lệ: 0,5% phân phối hàng hóa; 1,5% sản xuất, vận tải; 2% dịch vụ (riêng cho thuê tài sản, các loại đại lý 5%); 5% nội dung số; 1% hoạt động khác.
- (Doanh thu − chi phí) × thuế suất: 15% nếu doanh thu đến 3 tỷ, 17% nếu trên 3 tỷ đến 50 tỷ, 20% nếu trên 50 tỷ. Hộ có doanh thu trên 3 tỷ bắt buộc dùng cách này. Đã chọn thì phải giữ ổn định 2 năm liên tục.
4. Thuế TNCN khấu trừ từ tiền lương
Khi trả lương cho nhân viên, doanh nghiệp hoặc hộ kinh doanh khấu trừ thuế TNCN của người lao động rồi nộp thay. Thuế này tính trên thu nhập của nhân viên, không phải thuế của chủ doanh nghiệp. Từ kỳ tính thuế 20265:
- Giảm trừ gia cảnh: 15,5 triệu đồng/tháng cho bản thân người nộp thuế và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc.
- Biểu thuế lũy tiến 5 bậc (thu nhập tính thuế/tháng): đến 10 triệu đồng: 5%; trên 10 đến 30 triệu: 10%; trên 30 đến 60 triệu: 20%; trên 60 đến 100 triệu: 30%; trên 100 triệu: 35%.
5. Lệ phí môn bài: đã bỏ hẳn
Từ 01/01/2026, người nộp thuế không phải nộp lệ phí môn bài và không phải nộp tờ khai môn bài cho năm 2026 và các năm sau. Căn cứ là khoản 7 Điều 10 Nghị quyết 198/2025/QH15. Nghị định 362/2025/NĐ-CP đã bãi bỏ các nghị định cũ về môn bài9.
6. Ưu đãi riêng cho 2026–2027: giảm 30% thuế
Nghị quyết 43/2026/QH16 và Nghị định 398/2026/NĐ-CP giảm 30% số thuế phải nộp của kỳ tính thuế năm 2026 và 20278:
- Doanh nghiệp, hợp tác xã, tổ chức có doanh thu năm không quá 10 tỷ đồng: giảm 30% số thuế TNDN phải nộp. Doanh nghiệp tự xác định số được giảm khi tạm nộp hằng quý.
- Cá nhân, hộ kinh doanh có doanh thu năm không quá 10 tỷ đồng: giảm 30% số thuế TNCN từ kinh doanh, áp dụng với cả hai phương pháp tính. Hộ kê khai theo Mẫu 01 của Nghị định và nộp cùng hồ sơ khai thuế.
- Nếu doanh thu thực tế cả năm vượt 10 tỷ đồng, bạn mất quyền giảm và phải nộp bổ sung số đã được giảm.
7. Ví dụ minh họa
Các ví dụ dưới đây đã đơn giản hóa để dễ theo dõi, chưa tính các trường hợp đặc thù.
Chị An, tiệm tạp hóa, doanh thu 800 triệu đồng/năm. Dưới ngưỡng 1 tỷ đồng: không nộp GTGT, không nộp TNCN. Chị chỉ cần thông báo doanh thu thực tế với cơ quan thuế đúng hạn.
Anh Bình, hộ bán đồ gia dụng, doanh thu 2,4 tỷ đồng/năm, chọn cách tính trên doanh thu.
- GTGT: 2,4 tỷ × 1% = 24 triệu đồng. Nếu hàng thuộc diện giảm 20% mức tỷ lệ trong năm 2026, số thuế còn khoảng 19,2 triệu đồng2.
- TNCN: (2,4 tỷ − 1 tỷ) × 0,5% = 7 triệu đồng. Được giảm 30% cho năm 2026, còn 4,9 triệu đồng8.
Công ty Cát Tường, doanh thu năm 2025 là 2,5 tỷ đồng, lợi nhuận tính thuế năm 2026 là 300 triệu đồng. Doanh thu năm trước không quá 3 tỷ nên áp dụng thuế suất 15%: 300 triệu × 15% = 45 triệu đồng. Doanh thu năm 2026 không quá 10 tỷ nên được giảm 30%, còn 31,5 triệu đồng38.
8. Bốn mốc doanh thu cần dán lên bàn làm việc
| Mốc doanh thu/năm | Điều thay đổi |
|---|---|
| 1 tỷ đồng | Hộ: bắt đầu chịu GTGT, TNCN và bắt buộc dùng hóa đơn điện tử. Doanh nghiệp: hết miễn TNDN, mặc định tính GTGT theo phương pháp khấu trừ |
| 3 tỷ đồng | Thuế suất TNDN và thuế suất TNCN của hộ (theo thu nhập) tăng từ 15% lên 17%. Hộ hết quyền chọn cách tính trên doanh thu |
| 10 tỷ đồng | Mất ưu đãi giảm 30% của năm 2026–2027 |
| 50 tỷ đồng | Thuế suất lên 20%. Phải khai GTGT theo tháng thay vì theo quý |
Nhập doanh thu năm và ngành nghề, xem ngay thuế GTGT, thuế TNCN và cách tính có lợi hơn.
Tính thửĐể trợ lý AI làm phần việc này cho bạn
VAIOnlyOne trả lời khách trên Facebook và Zalo, soạn bài đăng, theo dõi đơn hàng và nhắc hạn thuế. Trợ lý soạn sẵn, bạn chỉ cần duyệt. Trợ lý Thuế & Pháp lý và toàn bộ bài học có sẵn trong mọi gói.
Dùng thử miễn phí Xem VAIOnlyOne làm được gìNguồn trích dẫn
- 1Luật Thuế giá trị gia tăng số 48/2024/QH15 — Điều 9 (thuế suất), Điều 12 (phương pháp tính trực tiếp)Hiệu lực từ 01/07/2025
- 2Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP — giảm 2% thuế GTGT (hộ kinh doanh giảm 20% mức tỷ lệ %) đến hết 31/12/2026 (Báo Lao Động tổng hợp)Áp dụng 01/07/2025 – 31/12/2026
- 3Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 — Điều 10 (thuế suất)Hiệu lực từ 01/10/2025, áp dụng từ kỳ tính thuế 2025
- 4Nghị định 141/2026/NĐ-CP — Điều 1 (nâng ngưỡng hộ kinh doanh lên 1 tỷ đồng), Điều 2 (bổ sung khoản 15 Điều 4 Nghị định 320/2025/NĐ-CP: miễn TNDN cho doanh nghiệp doanh thu ≤ 1 tỷ)Áp dụng từ 01/01/2026
- 5Luật Thuế thu nhập cá nhân số 109/2025/QH15 — Điều 7 (thu nhập từ kinh doanh), Điều 9 (biểu lũy tiến), Điều 10 (giảm trừ gia cảnh)Áp dụng cho thu nhập kinh doanh, tiền lương từ kỳ tính thuế 2026
- 6Nghị định 68/2026/NĐ-CP về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh — Điều 3, 4Ban hành 05/03/2026
- 7Luật số 09/2026/QH16 sửa đổi Luật Thuế TNCN, GTGT, TNDN — Điều 1, 2, 3 (Chính phủ quy định ngưỡng doanh thu)Điều 1–3 áp dụng từ 01/01/2026
- 8Nghị định 398/2026/NĐ-CP hướng dẫn Nghị quyết 43/2026/QH16 — Điều 2, 3 (giảm 30% thuế TNCN, TNDN năm 2026, 2027)Hiệu lực từ 29/10/2026
- 9Cục Thuế, Công văn 645/CT-CS: không phải nộp lệ phí môn bài từ 2026 (khoản 7 Điều 10 Nghị quyết 198/2025/QH15; khoản 4 Điều 6 Nghị định 362/2025/NĐ-CP)Từ 01/01/2026