 VAIOnlyOne
Dự phòng 1–3 tháng chi cố định
Cách ước lượng nhanh.
Điểm nổi bật
- Quỹ dự phòng tính theo chi cố định, không tính theo doanh thu: cộng các khoản tháng nào cũng phải trả, nhân với 1 đến 3 tháng.
- Số ngày đệm = số dư tiền mặt ÷ chi bình quân mỗi ngày. Đây là con số cho biết bạn chịu được bao lâu nếu không có đồng nào về.
- Một nửa số doanh nghiệp nhỏ trong khảo sát của JPMorgan Chase Institute có dưới 27 ngày đệm.
- Bán dịch vụ, ít chi phí cứng: 1 tháng là mức sàn. Có mặt bằng, hàng tồn, người làm: nhắm 3 tháng.
- Trích 5–10% tiền về mỗi tháng vào tài khoản riêng cho tới khi đủ. Để thêm một khoản riêng cho thuế theo quý.
Người làm một mình không có phòng tài chính và thường không có hạn mức vay sẵn. Thứ duy nhất đứng giữa bạn và một tháng xấu là tiền đã để riêng từ trước. Bài này giúp bạn tính nhanh cần bao nhiêu và cách gom mà không thấy nặng.
1. Tính theo chi cố định
Chi cố định là khoản tháng nào cũng phải trả dù bán được hay không: mặt bằng, phần mềm, internet, lương người làm, và lương của chính bạn. Tiền nhập hàng và phí vận chuyển là chi biến đổi, không bán thì không phát sinh, nên không tính vào đây.
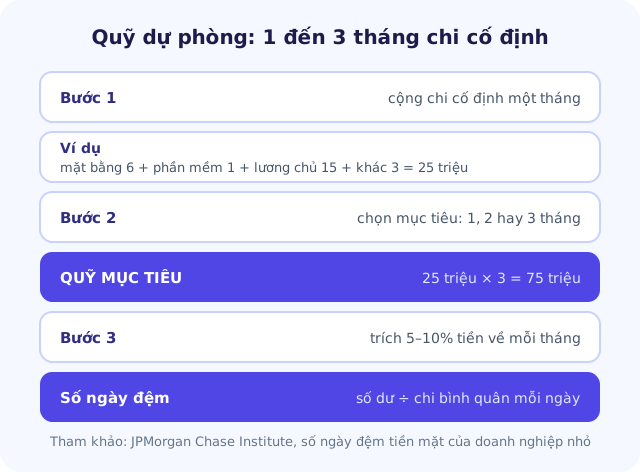
Ví dụ: mặt bằng 6 triệu, phần mềm 1 triệu, lương chủ 15 triệu, khoản khác 3 triệu. Tổng 25 triệu/tháng. Mục tiêu 3 tháng là 75 triệu.
2. Một tháng hay ba tháng?
Không có một con số đúng cho mọi ngành. Mức đệm cần thiết phụ thuộc vào chi phí cứng, hàng tồn và việc doanh thu có phụ thuộc khách đến tận nơi hay không2.
| Kiểu kinh doanh | Mức nên nhắm | Lý do |
|---|---|---|
| Dịch vụ, làm tại nhà, không tồn kho | 1 tháng | Không bán thì gần như không tốn |
| Bán online có nhập hàng | 2 tháng | Tiền nằm trong hàng, sàn trả chậm |
| Có mặt bằng, có người làm | 3 tháng | Chi cứng cao, khó cắt nhanh |
| Doanh thu theo mùa (Tết, hè) | 3 tháng trở lên | Phải sống qua mùa thấp |
3. Đo bằng "số ngày đệm"
Số ngày đệm = số dư tiền mặt ÷ chi bình quân mỗi ngày2.
Lấy tổng chi của 3 tháng gần nhất chia cho 90 để ra chi bình quân ngày. Ví dụ chi 3 tháng là 135 triệu, tức 1,5 triệu/ngày. Tài khoản đang có 30 triệu thì bạn có 20 ngày đệm.
Để so sánh: một nửa số doanh nghiệp nhỏ trong nghiên cứu của JPMorgan Chase Institute chỉ có đủ tiền cho 27 ngày chi tiêu thông thường1. Nếu bạn đang dưới 30 ngày, bạn không cá biệt, nhưng một đợt khách trả chậm là đủ gây căng.
4. Gom quỹ mà không thấy đau
- Mở tài khoản riêng cho dự phòng (xem bài Tách ví cá nhân và kinh doanh).
- Trích theo tỷ lệ, không theo số dư. Mỗi tuần hoặc mỗi tháng chuyển 5–10% tiền về. Tháng bán nhiều thì trích nhiều, tháng ít thì trích ít.
- Ưu tiên trước lương thưởng. Thứ tự chia tiền: chi phí phải trả → thuế để riêng → quỹ dự phòng → lương chủ → thưởng.
- Đủ thì dừng. Chạm mục tiêu rồi thì phần trích chuyển sang việc khác: nhập hàng tốt hơn, thử kênh mới.
5. Khi nào được dùng quỹ?
Viết sẵn quy tắc để lúc cần không phải nghĩ:
- Được dùng: doanh thu tụt quá 30% so với trung bình, khách lớn trả chậm, bạn ốm không làm được, hỏng thiết bị thiết yếu.
- Không dùng: nhập thêm hàng vì "đang được giá", chạy thêm quảng cáo, mua thiết bị mới cho thích.
- Dùng xong: tăng tỷ lệ trích lên gấp đôi cho tới khi bù đủ.
Theo dõi tiến độ: mỗi sáng thứ Hai, khi xem Đơn hàng → Thu chi, ghi thêm một dòng số dư quỹ dự phòng và số ngày đệm.
Nhập doanh thu năm và ngành nghề, xem ngay thuế GTGT, thuế TNCN và cách tính có lợi hơn.
Tính thửĐể trợ lý AI làm phần việc này cho bạn
VAIOnlyOne trả lời khách trên Facebook và Zalo, soạn bài đăng, theo dõi đơn hàng và nhắc hạn thuế. Trợ lý soạn sẵn, bạn chỉ cần duyệt. Trợ lý Thuế & Pháp lý và toàn bộ bài học có sẵn trong mọi gói.
Dùng thử miễn phí Xem VAIOnlyOne làm được gìNguồn trích dẫn
- 1JPMorgan Chase Institute — Cash is King: Flows, Balances, and Buffer Days (09/2016)597.000 doanh nghiệp nhỏ tại Mỹ; dùng để tham khảo
- 2Chase for Business — How many cash buffer days does your business need?Cách tính số ngày đệm; không có một con số đúng cho mọi ngành
- 3Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế — Điều 10 (thời hạn nộp hồ sơ khai thuế theo quý)Hiệu lực từ 01/07/2026