 VAIOnlyOne
Tách ví cá nhân và kinh doanh
Thói quen chuyển lương chủ.
Điểm nổi bật
- Mở một tài khoản chỉ dùng cho việc kinh doanh. Mọi khoản thu của khách và mọi khoản chi của việc làm ăn đi qua tài khoản này.
- Trả cho mình một mức lương cố định, vào một ngày cố định. Việc nhà chỉ chi từ tài khoản cá nhân.
- Công ty TNHH một thành viên: chủ sở hữu là cá nhân phải tách chi tiêu cá nhân, gia đình với chi tiêu của công ty (khoản 3 Điều 77 Luật Doanh nghiệp).
- Chủ công ty TNHH một thành viên chỉ chịu trách nhiệm trong phạm vi vốn điều lệ. Chủ hộ kinh doanh và chủ doanh nghiệp tư nhân chịu trách nhiệm bằng toàn bộ tài sản.
- Thêm tài khoản thứ ba cho dự phòng và thuế. Trích đều mỗi tháng để các khoản lớn không còn là cú sốc.
Khi tiền bán hàng và tiền chợ nằm chung một tài khoản, bạn không thể trả lời hai câu hỏi cơ bản: việc kinh doanh có lời không, và mình đang sống bằng tiền lời hay tiền vốn. Tách ví là thói quen rẻ nhất và có tác dụng lớn nhất trong quản lý tài chính của người làm một mình.
1. Vì sao phải tách?
- Để nhìn thấy sự thật. Sổ thu chi chỉ có nghĩa khi không lẫn tiền học của con và tiền điện nhà.
- Để khai thuế và làm sổ nhẹ hơn. Sao kê của một tài khoản chỉ có giao dịch kinh doanh là nguồn đối chiếu sạch cho doanh thu và chi phí.
- Vì pháp luật yêu cầu, nếu bạn lập công ty. Chủ sở hữu công ty TNHH một thành viên phải xác định và tách biệt tài sản của mình với tài sản của công ty; chủ sở hữu là cá nhân phải tách biệt chi tiêu của cá nhân và gia đình với chi tiêu của Chủ tịch công ty, Giám đốc1.
2. Ba tài khoản, một ngày trả lương
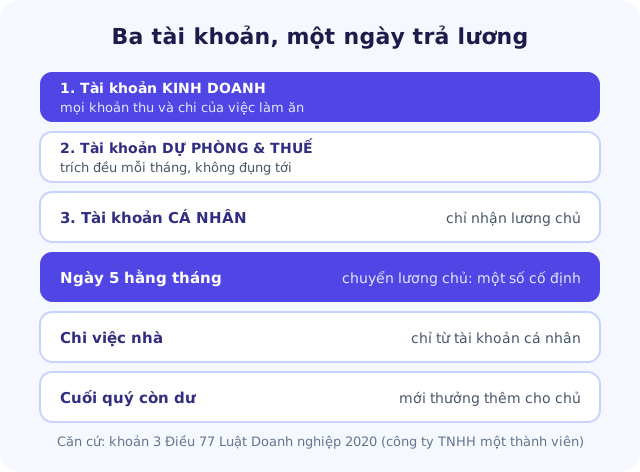
- Tài khoản kinh doanh. Nhận mọi khoản khách trả, chi mọi khoản của việc làm ăn. Điền số tài khoản này vào Đơn hàng → Thuế & cài đặt để mã VietQR trên link thanh toán luôn dẫn tiền về đúng chỗ.
- Tài khoản dự phòng và thuế. Mỗi tháng trích một tỷ lệ cố định từ tiền về. Không gắn thẻ, không dùng để chi hằng ngày.
- Tài khoản cá nhân. Chỉ nhận lương chủ. Tiền nhà chỉ đi ra từ đây.
3. Trả lương cho chính mình thế nào?
- Chọn một con số bạn sống được, thấp hơn mức tiền lời trung bình của 3 tháng gần nhất. Ví dụ tiền lời trung bình 22 triệu thì đặt lương 15 triệu.
- Chọn một ngày cố định, ví dụ ngày 5. Chuyển đúng một lần, ghi vào sổ thu chi ở danh mục Lương / thuê ngoài, ghi chú "lương chủ".
- Giữ nguyên ít nhất 3 tháng. Tháng bán tốt, phần dư ở lại tài khoản kinh doanh và quỹ dự phòng. Tháng bán kém, bạn vẫn nhận lương như cũ.
- Cuối quý mới xét thưởng: nếu quỹ dự phòng đã đủ mục tiêu và các khoản thuế đã để riêng, phần còn dư có thể chuyển thêm cho chủ.
| Tình huống | Làm sai | Làm đúng |
|---|---|---|
| Cần 3 triệu đóng học cho con | Quẹt thẻ tài khoản bán hàng | Chi từ tài khoản cá nhân; thiếu thì "tạm ứng lương" và ghi sổ |
| Mua laptop dùng cả việc nhà lẫn việc bán hàng | Ghi hết vào chi phí kinh doanh | Xác định máy của ai; nếu của kinh doanh thì dùng cho kinh doanh |
| Tháng này bán gấp đôi | Chuyển hết phần dư về nhà | Giữ lương cũ, phần dư bù quỹ dự phòng |
| Tài khoản kinh doanh thiếu tiền nhập hàng | Lặng lẽ chuyển tiền nhà sang | Ghi một dòng thu "Tiền vào khác — chủ góp thêm" |
4. Nếu lâu nay đang dùng chung thì bắt đầu từ đâu?
- Tuần này: mở thêm một tài khoản thanh toán, đặt tên gợi nhớ ("Bán hàng"). Hộ kinh doanh có thể dùng tài khoản cá nhân riêng cho việc này; công ty dùng tài khoản đứng tên công ty.
- Từ ngày 1 tháng tới: đổi số tài khoản trên link thanh toán, trang bán hàng, mẫu báo giá. Tài khoản cũ trở thành tài khoản cá nhân.
- Trong tháng đầu: khoản nào trót chi lẫn thì ghi lại, cuối tháng bù trừ một lần. Đừng cố sửa quá khứ.
Nhập doanh thu năm và ngành nghề, xem ngay thuế GTGT, thuế TNCN và cách tính có lợi hơn.
Tính thửĐể trợ lý AI làm phần việc này cho bạn
VAIOnlyOne trả lời khách trên Facebook và Zalo, soạn bài đăng, theo dõi đơn hàng và nhắc hạn thuế. Trợ lý soạn sẵn, bạn chỉ cần duyệt. Trợ lý Thuế & Pháp lý và toàn bộ bài học có sẵn trong mọi gói.
Dùng thử miễn phí Xem VAIOnlyOne làm được gìNguồn trích dẫn
- 1Luật Doanh nghiệp số 59/2020/QH14 — khoản 1 Điều 74 (công ty TNHH một thành viên), khoản 3 Điều 77 (tách biệt tài sản, chi tiêu), khoản 1 Điều 188 (doanh nghiệp tư nhân)Hiệu lực từ 01/01/2021; sửa đổi bởi Luật 76/2025/QH15
- 2Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp — Chương VIII (hộ kinh doanh)Hiệu lực từ 01/07/2025