 VAIOnlyOne
Khi nào cần kế toán thuê ngoài
Mốc doanh thu / số lượng hoá đơn.
Điểm nổi bật
- Hộ kinh doanh được tự ghi sổ, nhờ người thân, hoặc thuê dịch vụ kế toán. Pháp luật không bắt hộ phải có kế toán riêng.
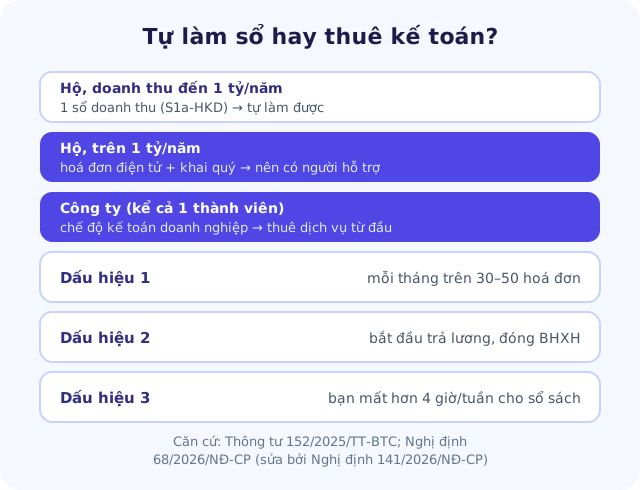
- Hộ có doanh thu từ 1 tỷ đồng/năm trở xuống: một sổ doanh thu, tự làm được. Trên 1 tỷ: phải dùng hoá đơn điện tử và ghi nhiều sổ hơn, nên có người hỗ trợ.
- Công ty (kể cả công ty TNHH một thành viên) có nghĩa vụ tổ chức công tác kế toán. Hãy thuê dịch vụ kế toán ngay từ tháng đầu.
- Ba dấu hiệu nên thuê: trên 30–50 hoá đơn mỗi tháng, bắt đầu trả lương và đóng BHXH, hoặc bạn mất hơn 4 giờ mỗi tuần cho sổ sách.
- Thuê kế toán không chuyển trách nhiệm sang họ. Người nộp thuế vẫn là bạn; hãy giữ sổ thu chi sạch và xem lại tờ khai trước khi nộp.
"Mình nhỏ thế này có cần kế toán không?" Câu trả lời phụ thuộc vào ba thứ: bạn đứng tên theo hình thức nào, doanh thu bao nhiêu, và bạn đang mất bao nhiêu giờ cho sổ sách. Bài này giúp bạn xác định mình đang ở mốc nào.
1. Pháp luật yêu cầu gì?
Hộ kinh doanh. Người đại diện hộ được tự ghi chép sổ sách kế toán, bố trí người làm kế toán (kể cả cha mẹ, vợ chồng, con, anh chị em ruột), hoặc thuê dịch vụ làm kế toán1. Hộ có trách nhiệm sử dụng sổ kế toán và hoá đơn theo quy định3.
- Doanh thu từ 1 tỷ đồng/năm trở xuống: thuộc diện không chịu thuế GTGT, không nộp thuế TNCN2. Bạn ghi một sổ doanh thu (mẫu S1a-HKD)1 và thông báo doanh thu với cơ quan thuế3.
- Doanh thu trên 1 tỷ đồng/năm: phải sử dụng hoá đơn điện tử2, khai thuế theo quý hoặc theo tháng3, và ghi bộ sổ đầy đủ hơn gồm doanh thu, chi phí, hàng hoá và tiền1.
Công ty. Mọi doanh nghiệp, kể cả công ty TNHH một thành viên do một mình bạn làm chủ, có nghĩa vụ tổ chức công tác kế toán, nộp thuế theo quy định4. Doanh nghiệp siêu nhỏ được áp dụng chế độ kế toán và thủ tục thuế đơn giản hơn6. Doanh nghiệp siêu nhỏ là doanh nghiệp có không quá 10 lao động tham gia BHXH và doanh thu năm không quá 3 tỷ đồng (thương mại, dịch vụ: không quá 10 tỷ đồng), hoặc tổng nguồn vốn không quá 3 tỷ đồng5.
2. Ba mốc để quyết định
| Bạn đang là | Nên làm |
|---|---|
| Hộ, doanh thu đến 1 tỷ/năm, ít giao dịch | Tự làm. Giữ sổ thu chi hằng ngày, ghi sổ doanh thu, đặt lịch nhắc hạn thông báo doanh thu |
| Hộ, doanh thu trên 1 tỷ/năm | Thuê theo việc. Một người làm dịch vụ kế toán lo hoá đơn điện tử, tờ khai quý, sổ sách; bạn lo số liệu gốc |
| Công ty, dù chỉ một người | Thuê dịch vụ kế toán trọn gói ngay từ tháng đầu |
3. Ba dấu hiệu nên thuê, dù chưa tới mốc
- Số hoá đơn tăng. Mỗi tháng bạn xuất hoặc nhận trên 30–50 hoá đơn. Sai sót bắt đầu xuất hiện và mỗi lần sửa đều tốn công.
- Bắt đầu có người làm. Trả lương kéo theo hợp đồng lao động, bảo hiểm xã hội, khấu trừ thuế thu nhập cá nhân. Đây là phần dễ sai nhất với người tự làm.
- Bạn mất hơn 4 giờ mỗi tuần cho sổ sách. Nhân số giờ đó với giá một giờ của bạn. Nếu lớn hơn phí dịch vụ, việc thuê đã tự trả tiền.
Những con số 30–50 hoá đơn và 4 giờ là kinh nghiệm thực tế, không phải ngưỡng trong văn bản pháp luật.
4. Chọn và làm việc với kế toán dịch vụ
- Hỏi rõ phạm vi: gồm những tờ khai nào, có lo hoá đơn điện tử không, có lo lương và BHXH không, phí tính theo tháng hay theo số chứng từ.
- Hỏi kinh nghiệm với ngành của bạn: bán online qua sàn, dịch vụ, hay ăn uống có những điểm rất khác nhau.
- Thống nhất lịch gửi số liệu: ví dụ ngày 5 hằng tháng gửi sao kê tài khoản kinh doanh và báo cáo thu chi tháng trước.
- Giữ sổ gốc sạch. Trong VAIOnlyOne, Thu chi và danh sách đơn hàng là nguồn số liệu bạn gửi cho kế toán. Sổ càng sạch, phí dịch vụ càng thấp và càng ít phải hỏi lại.
5. Hỗ trợ của Nhà nước mà bạn có thể dùng
- Nhà nước bố trí kinh phí để cung cấp miễn phí nền tảng số, phần mềm kế toán dùng chung cho doanh nghiệp nhỏ, siêu nhỏ, hộ kinh doanh và cá nhân kinh doanh7.
- Doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh được tư vấn, hướng dẫn miễn phí về thủ tục thuế và chế độ kế toán trong 3 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu5.
Hãy hỏi cơ quan thuế quản lý trực tiếp hoặc cơ quan đăng ký kinh doanh nơi bạn đăng ký về cách tiếp cận các hỗ trợ này.
Nhập doanh thu năm và ngành nghề, xem ngay thuế GTGT, thuế TNCN và cách tính có lợi hơn.
Tính thửĐể trợ lý AI làm phần việc này cho bạn
VAIOnlyOne trả lời khách trên Facebook và Zalo, soạn bài đăng, theo dõi đơn hàng và nhắc hạn thuế. Trợ lý soạn sẵn, bạn chỉ cần duyệt. Trợ lý Thuế & Pháp lý và toàn bộ bài học có sẵn trong mọi gói.
Dùng thử miễn phí Xem VAIOnlyOne làm được gìNguồn trích dẫn
- 1Thông tư 152/2025/TT-BTC hướng dẫn kế toán cho hộ kinh doanh, cá nhân kinh doanh — Điều 2 (tổ chức công tác kế toán), Điều 4, Điều 6 (sổ kế toán)Hiệu lực từ 01/01/2026
- 2Nghị định 141/2026/NĐ-CP — Điều 1 (ngưỡng 1 tỷ đồng; hộ doanh thu trên 1 tỷ phải dùng hoá đơn điện tử)Áp dụng từ 01/01/2026
- 3Nghị định 68/2026/NĐ-CP về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh — Điều 8, 9, 10, 13Ban hành 05/03/2026
- 4Luật Doanh nghiệp số 59/2020/QH14 — khoản 4 Điều 8 (nghĩa vụ tổ chức công tác kế toán, nộp thuế)Hiệu lực từ 01/01/2021
- 5Nghị định 80/2021/NĐ-CP hướng dẫn Luật Hỗ trợ doanh nghiệp nhỏ và vừa — Điều 5 (tiêu chí doanh nghiệp siêu nhỏ), Điều 19 (tư vấn miễn phí thuế, kế toán cho doanh nghiệp chuyển đổi từ hộ)Hiệu lực từ 15/10/2021
- 6Luật Hỗ trợ doanh nghiệp nhỏ và vừa số 04/2017/QH14 — khoản 2 Điều 10 (doanh nghiệp siêu nhỏ áp dụng chế độ kế toán đơn giản)Hiệu lực từ 01/01/2018
- 7Nghị quyết 198/2025/QH15 về cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân — khoản 3 Điều 12 (cung cấp miễn phí nền tảng số, phần mềm kế toán dùng chung)Hiệu lực từ 17/05/2025