 VAIOnlyOne
Địa điểm kinh doanh phụ
Thêm điểm bán hay đổi trụ sở? Báo thuế trong 10 ngày làm việc, khai chung một tờ khai.
Điểm nổi bật
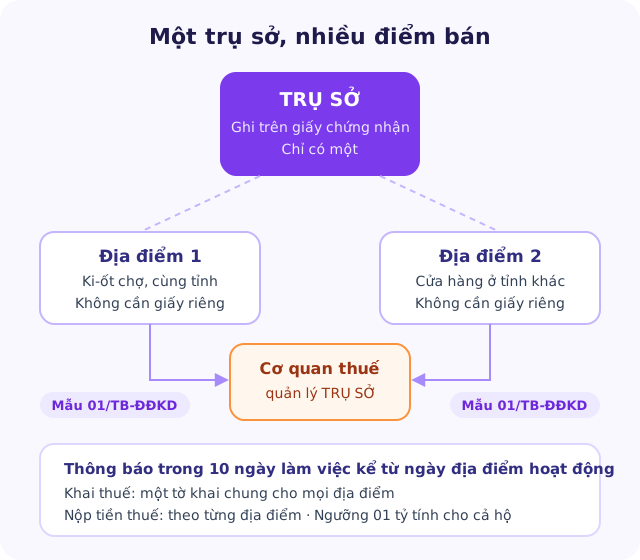
- Trụ sở là nơi kinh doanh và địa chỉ để cơ quan nhà nước liên hệ. Địa điểm kinh doanh là nơi bạn bán hàng cụ thể ngoài trụ sở. Một hộ được có nhiều địa điểm trên cả nước.
- Mở thêm địa điểm thì không phải xin thêm giấy chứng nhận đăng ký hộ kinh doanh, nhưng phải thông báo cho cơ quan thuế quản lý trụ sở trong 10 ngày làm việc kể từ ngày địa điểm đi vào hoạt động (Mẫu 01/TB-ĐĐKD).
- Đổi thông tin, tạm ngừng hay đóng một địa điểm cũng phải thông báo trong 10 ngày làm việc.
- Thuế: một tờ khai chung cho mọi địa điểm, nộp ở cơ quan thuế quản lý trụ sở. Tiền thuế thì nộp theo từng địa điểm.
- Mức doanh thu được miễn thuế (01 tỷ đồng/năm) tính cho cả hộ, không nhân lên theo số cửa hàng.
Bạn đã có giấy chứng nhận đăng ký hộ kinh doanh. Giờ bạn muốn thuê thêm một ki-ốt ở chợ, mở cửa hàng thứ hai ở tỉnh khác, hoặc dọn hẳn sang chỗ mới. Mỗi trường hợp có thủ tục khác nhau. Bài này giúp bạn phân biệt và làm đúng ngay từ đầu.
1. Trụ sở khác địa điểm kinh doanh thế nào?
| Trụ sở | Địa điểm kinh doanh | |
|---|---|---|
| Là gì | Nơi hộ kinh doanh và là địa chỉ liên lạc đã đăng ký với Nhà nước1 | Nơi hộ bán hàng cụ thể ngoài trụ sở1 |
| Số lượng | Một (ghi trên giấy chứng nhận) | Không giới hạn, ở bất kỳ đâu trong cả nước1 |
| Thủ tục khi có mới | Đổi trụ sở = đăng ký thay đổi nội dung đăng ký hộ kinh doanh (xem bài sau) | Thông báo cho cơ quan thuế và cơ quan quản lý thị trường12 |
Nghị định 168/2025/NĐ-CP không có thủ tục cấp giấy riêng cho địa điểm kinh doanh của hộ. Nghĩa vụ của bạn là thông báo. Từ ngày 23/07/2026, Nghị định 296/2026/NĐ-CP sửa câu này thành "thông báo cho Cơ quan quản lý thuế, cơ quan quản lý thị trường theo quy định pháp luật"2. Nghĩa là bạn làm theo thủ tục riêng của từng cơ quan. Thủ tục bên thuế được hướng dẫn rất cụ thể ở mục 3.
2. Tình huống của bạn thuộc loại nào?
| Tình huống | Bạn cần làm gì |
|---|---|
| Bán online tại nhà, không có cửa hàng | Chọn một địa chỉ làm trụ sở, đăng ký không hoạt động kinh doanh tại trụ sở. Không có địa điểm kinh doanh nào để thông báo1 |
| Đang bán online, nay thuê mặt bằng cố định đầu tiên | Phải đăng ký trụ sở tại nơi kinh doanh cố định đó, tức đăng ký thay đổi địa chỉ trụ sở1 |
| Giữ cửa hàng cũ, mở thêm ki-ốt ở chợ cùng phường | Thông báo địa điểm kinh doanh với cơ quan thuế quản lý trụ sở35 |
| Mở chi nhánh bán hàng ở tỉnh khác | Vẫn là địa điểm kinh doanh. Thông báo với cơ quan thuế quản lý trụ sở, không phải cơ quan thuế ở tỉnh mới3 |
| Đóng cửa hàng cũ, chuyển hẳn sang chỗ mới | Đây là đổi trụ sở, không phải mở địa điểm. Đăng ký thay đổi trong 10 ngày. Xem bài Sửa đổi, tạm ngừng, chấm dứt |
3. Thông báo địa điểm kinh doanh với cơ quan thuế
Từ 05/03/2026, thủ tục này được quy định rõ tại Nghị định 68/2026/NĐ-CP và Thông tư 18/2026/TT-BTC35.
| Việc | Hạn | Gửi cho ai | Mẫu |
|---|---|---|---|
| Mở địa điểm mới | 10 ngày làm việc kể từ ngày địa điểm đi vào hoạt động | Cơ quan thuế quản lý trực tiếp trụ sở của hộ | 01/TB-ĐĐKD |
| Đổi thông tin địa điểm | 10 ngày làm việc kể từ ngày thay đổi | Như trên | 01/TB-ĐĐKD |
| Tạm ngừng một địa điểm | 10 ngày làm việc kể từ ngày tạm ngừng | Như trên | 01/TB-ĐĐKD |
| Đóng hẳn một địa điểm | 10 ngày làm việc kể từ ngày chấm dứt | Như trên | 01/TB-ĐĐKD |
Nguồn: điểm đ khoản 4 Điều 8 Nghị định 68/2026/NĐ-CP3; Điều 3 Thông tư 18/2026/TT-BTC5.
Sau khi nhận thông báo, cơ quan thuế gửi lại phản hồi cho bạn theo Mẫu 02/TB-ĐĐKD5. Hãy lưu phản hồi này cùng hồ sơ của hộ.
4. Thuế khi có nhiều địa điểm
Khai chung, nộp riêng. Hộ có nhiều cửa hàng, dù cùng tỉnh hay khác tỉnh (kể cả hộ bán thêm trên sàn thương mại điện tử), khai thuế tổng hợp trên một hồ sơ và nộp hồ sơ cho cơ quan thuế quản lý trụ sở. Tiền thuế thì nộp theo từng địa điểm3:
- Nộp thuế thu nhập cá nhân theo % doanh thu: kê khai doanh thu, thuế GTGT và thuế TNCN theo từng địa điểm.
- Nộp theo thu nhập (doanh thu trừ chi phí): kê khai doanh thu từng địa điểm. Thuế GTGT nộp theo từng địa điểm, còn thuế TNCN nộp tại trụ sở.
Hóa đơn. Hộ dùng một mã số thuế cho mọi cửa hàng. Nếu thuộc diện dùng hóa đơn điện tử, phải ghi rõ địa chỉ của từng địa điểm trên hóa đơn34.
Không nhân đôi ngưỡng miễn thuế. Mức doanh thu không chịu thuế GTGT và không phải nộp thuế TNCN là 01 tỷ đồng/năm34. Mức này tính trên doanh thu của cả hộ. Nếu nộp thuế TNCN theo % doanh thu, bạn được tự chọn trừ khoản 01 tỷ đồng vào một hoặc vài địa điểm sao cho có lợi nhất, nhưng tổng mức trừ không quá 01 tỷ đồng/năm34.
5. Không thông báo thì sao?
- Hoạt động ở nhiều địa điểm mà không thông báo bị phạt 5–10 triệu đồng (khung phạt cho cá nhân), và buộc phải thông báo bổ sung (điểm g khoản 1 Điều 63 Nghị định 122/2021/NĐ-CP)6. Nếu có vi phạm về thuế thì còn bị xử phạt theo quy định riêng về thuế.
- Nghị định 288/2026/NĐ-CP (ban hành 21/07/2026) tăng mạnh mức phạt với doanh nghiệp. Các điều về hộ kinh doanh (Điều 62, 63) chưa bị sửa6.
6. Checklist khi mở thêm điểm bán
- Xác định đây là địa điểm thêm hay đổi trụ sở (mẹo ở mục 2).
- Ngành bán ở địa điểm mới có thuộc ngành, nghề kinh doanh có điều kiện không? Nếu có, phải đáp ứng điều kiện trước.
- Trong 10 ngày làm việc kể từ ngày mở cửa, gửi Mẫu 01/TB-ĐĐKD cho cơ quan thuế quản lý trụ sở. Lưu phản hồi Mẫu 02/TB-ĐĐKD.
- Từ kỳ khai thuế tiếp theo, khai doanh thu riêng cho địa điểm mới trên tờ khai chung.
- Nếu dùng hóa đơn điện tử, cập nhật địa chỉ địa điểm trên mẫu hóa đơn.
Nhập doanh thu năm và ngành nghề, xem ngay thuế GTGT, thuế TNCN và cách tính có lợi hơn.
Tính thửĐể trợ lý AI làm phần việc này cho bạn
VAIOnlyOne trả lời khách trên Facebook và Zalo, soạn bài đăng, theo dõi đơn hàng và nhắc hạn thuế. Trợ lý soạn sẵn, bạn chỉ cần duyệt. Trợ lý Thuế & Pháp lý và toàn bộ bài học có sẵn trong mọi gói.
Dùng thử miễn phí Xem VAIOnlyOne làm được gìNguồn trích dẫn
- 1Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp — Điều 87 (trụ sở, địa điểm kinh doanh của hộ)Hiệu lực từ 01/07/2025
- 2Nghị định 296/2026/NĐ-CP sửa đổi Nghị định 168/2025/NĐ-CP — Điều 19 khoản 5 (sửa khoản 2 Điều 87)Hiệu lực từ 23/07/2026
- 3Nghị định 68/2026/NĐ-CP về chính sách thuế và quản lý thuế đối với hộ kinh doanh — Điều 3, 4 và khoản 4, 5 Điều 8Hiệu lực từ 05/03/2026
- 4Nghị định 141/2026/NĐ-CP sửa đổi Nghị định 68/2026/NĐ-CP — nâng ngưỡng 500 triệu đồng lên 01 tỷ đồngÁp dụng từ 01/01/2026
- 5Thông tư 18/2026/TT-BTC về hồ sơ, thủ tục quản lý thuế đối với hộ kinh doanh — Điều 3 (Mẫu 01/TB-ĐĐKD)Hiệu lực từ 05/03/2026; hợp nhất tại VBHN 24/2026/VBHN-TT-BTC
- 6Nghị định 122/2021/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực kế hoạch và đầu tư — Điều 4, Điều 63Điều 63 chưa bị sửa bởi Nghị định 288/2026/NĐ-CP