 VAIOnlyOne
Sau khi có GPKD: con dấu, hoá đơn, tài khoản
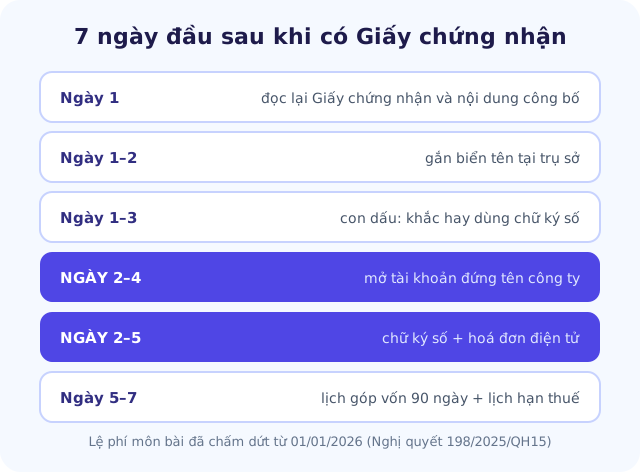
Checklist 7 ngày đầu: biển tên, dấu, tài khoản, chữ ký số, hoá đơn điện tử, lịch thuế.
Điểm nổi bật
- Có Giấy chứng nhận mới là bắt đầu. Bảy ngày đầu cần: biển tên, con dấu (nếu dùng), tài khoản ngân hàng, chữ ký số và hoá đơn điện tử, lịch góp vốn.
- Con dấu không bắt buộc phải khắc. Doanh nghiệp tự quyết định loại dấu, số lượng, hình thức; có thể dùng dấu dưới hình thức chữ ký số.
- Tên công ty phải được gắn tại trụ sở và in trên giấy tờ giao dịch, hồ sơ, ấn phẩm do công ty phát hành.
- Lệ phí môn bài đã chấm dứt từ 01/01/2026. Doanh nghiệp nhỏ và vừa mới đăng ký lần đầu được miễn thuế TNDN 3 năm, trừ một số trường hợp.
- Thuê người đầu tiên thì phải nộp hồ sơ tham gia BHXH bắt buộc trong 30 ngày.
Nhận Giấy chứng nhận đăng ký doanh nghiệp là lúc nhiều người thở phào. Thực ra đây mới là bắt đầu: công ty có mã số thuế từ hôm đó, và các nghĩa vụ bắt đầu chạy. Bài này là danh sách việc cho 7 ngày đầu, xếp theo thứ tự nên làm.
1. Danh sách 7 ngày
| Ngày | Việc | Vì sao |
|---|---|---|
| 1 | Kiểm tra thông tin trên Giấy chứng nhận và nội dung công bố | Sai một chữ trong tên hay địa chỉ thì sửa ngay |
| 1–2 | Gắn biển tên tại trụ sở | Luật yêu cầu |
| 1–3 | Quyết định con dấu: khắc dấu hay dùng chữ ký số | Đối tác, ngân hàng sẽ hỏi |
| 2–4 | Mở tài khoản ngân hàng đứng tên công ty | Tách tiền công ty với tiền cá nhân |
| 2–5 | Mua chữ ký số, đăng ký hoá đơn điện tử | Cần để khai thuế, xuất hoá đơn |
| 5–7 | Lập lịch góp vốn và lịch hạn thuế | Mốc 90 ngày và hạn khai thuế đầu tiên |
2. Công bố thông tin và biển tên
- Sau khi được cấp Giấy chứng nhận, doanh nghiệp phải thông báo công khai trên Cổng thông tin quốc gia về đăng ký doanh nghiệp và nộp phí1. Hãy mở trang công bố, đọc lại tên, địa chỉ, ngành nghề.
- Tên doanh nghiệp phải được gắn tại trụ sở chính, chi nhánh, văn phòng đại diện, địa điểm kinh doanh, và được in trên giấy tờ giao dịch, hồ sơ tài liệu, ấn phẩm do doanh nghiệp phát hành1. Cập nhật luôn mẫu báo giá, hợp đồng, chữ ký email.
3. Con dấu: tuỳ bạn quyết
Dấu gồm dấu khắc tại cơ sở khắc dấu hoặc dấu dưới hình thức chữ ký số. Doanh nghiệp tự quyết định loại dấu, số lượng, hình thức và nội dung dấu; việc quản lý, lưu giữ dấu theo Điều lệ hoặc quy chế nội bộ1.
Gợi ý thực tế: nhiều đối tác, ngân hàng vẫn quen hồ sơ giấy có dấu đỏ. Một con dấu khắc để dùng với giấy tờ giấy, kèm chữ ký số để làm việc điện tử, là cách phổ biến. Ghi một dòng vào Điều lệ hoặc quy chế: ai giữ dấu, dùng khi nào.
4. Tài khoản ngân hàng đứng tên công ty
- Mở tài khoản thanh toán đứng tên công ty. Mọi khoản khách trả và mọi khoản chi của công ty đi qua tài khoản này.
- Với công ty TNHH một thành viên, chủ sở hữu phải tách biệt tài sản của mình với tài sản của công ty, và tách chi tiêu cá nhân, gia đình với chi tiêu của công ty1. Xem thêm bài Tách ví cá nhân và kinh doanh trong nhóm Tài chính.
- Trong VAIOnlyOne, điền số tài khoản này ở Đơn hàng → Thuế & cài đặt để mã VietQR trên link thanh toán dẫn tiền về đúng tài khoản công ty.
5. Chữ ký số và hoá đơn điện tử
- Chữ ký số dùng để ký tờ khai thuế, hoá đơn, hồ sơ điện tử. Mua từ một tổ chức cung cấp dịch vụ chứng thực chữ ký số.
- Hoá đơn điện tử: doanh nghiệp đăng ký sử dụng hoá đơn điện tử thông qua tổ chức cung cấp dịch vụ hoá đơn điện tử2. Đăng ký xong trước khi bán đơn đầu tiên cần xuất hoá đơn.
- Chi tiết về loại hoá đơn và thời điểm lập: bài Hoá đơn điện tử — khái niệm trong nhóm Thuế.
6. Góp vốn và thuế: hai lịch phải có
Lịch góp vốn. Ghi ngày cuối cùng của mốc 90 ngày kể từ ngày được cấp Giấy chứng nhận1. Chuyển vốn góp vào tài khoản công ty với nội dung rõ ràng ("góp vốn điều lệ") để có chứng từ.
Lịch thuế.
- Lệ phí môn bài đã chấm dứt từ ngày 01/01/20263. Bạn không phải khai, nộp lệ phí môn bài cho công ty mới.
- Doanh nghiệp nhỏ và vừa được miễn thuế TNDN trong 03 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu3. Ưu đãi này không áp dụng với một số trường hợp, ví dụ doanh nghiệp thành lập do chia, tách, chuyển đổi loại hình, hoặc khi người góp vốn nhiều nhất đã từng hoạt động kinh doanh theo một số điều kiện4. Hãy hỏi kế toán hoặc Trợ lý Thuế xem công ty mình có thuộc diện được miễn không.
- Miễn thuế không có nghĩa là không khai. Công ty vẫn phải nộp tờ khai thuế theo kỳ. Vào Thuế & Pháp lý → Hạn nộp & tính toán trong VAIOnlyOne để xem hạn nộp 3 tháng tới.
7. Nếu có người làm ngay từ đầu
Người sử dụng lao động phải kê khai và nộp hồ sơ tham gia BHXH bắt buộc cho người lao động trong 30 ngày kể từ ngày người đó thuộc diện tham gia5. Xem bài Bảo hiểm & nghĩa vụ người sử dụng lao động.
Để trợ lý AI làm phần việc này cho bạn
VAIOnlyOne trả lời khách trên Facebook và Zalo, soạn bài đăng, theo dõi đơn hàng và nhắc hạn thuế. Trợ lý soạn sẵn, bạn chỉ cần duyệt. Trợ lý Thuế & Pháp lý và toàn bộ bài học có sẵn trong mọi gói.
Dùng thử miễn phí Xem VAIOnlyOne làm được gìNguồn trích dẫn
- 1Luật Doanh nghiệp số 59/2020/QH14 — Điều 32 (công bố nội dung đăng ký), khoản 4 Điều 37 (gắn tên), Điều 43 (dấu), khoản 2 Điều 75 (hạn góp vốn), khoản 3 Điều 77 (tách tài sản)Hiệu lực từ 01/01/2021
- 2Thông tư 91/2026/TT-BTC hướng dẫn Luật Quản lý thuế và Nghị định 254/2026/NĐ-CP — khoản 1 Điều 6 (đăng ký sử dụng hoá đơn điện tử qua tổ chức cung cấp dịch vụ)Hiệu lực từ 01/07/2026
- 3Nghị quyết 198/2025/QH15 về cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân — khoản 4, khoản 7 Điều 10Hiệu lực từ 17/05/2025
- 4Nghị định 20/2026/NĐ-CP hướng dẫn Nghị quyết 198/2025/QH15 — khoản 3 Điều 7 (miễn thuế TNDN 3 năm cho DNNVV đăng ký lần đầu và các trường hợp không áp dụng)Hiệu lực từ 15/01/2026
- 5Luật Bảo hiểm xã hội số 41/2024/QH15 — khoản 1 Điều 28 (thời hạn nộp hồ sơ tham gia BHXH bắt buộc)Áp dụng từ 01/07/2025