 VAIOnlyOne
Tạm ngừng / giải thể / chuyển đổi
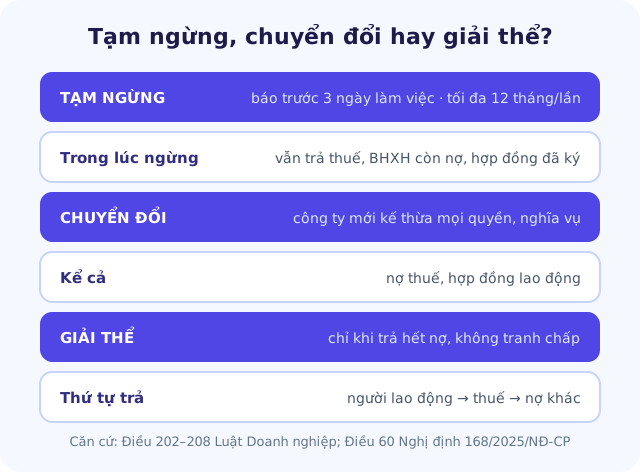
Tạm ngừng tối đa 12 tháng/lần, chuyển đổi kế thừa nghĩa vụ, giải thể khi trả hết nợ.
Điểm nổi bật
- Tạm ngừng: báo cơ quan đăng ký kinh doanh chậm nhất 03 ngày làm việc trước ngày tạm ngừng; mỗi lần không quá 12 tháng.
- Trong thời gian tạm ngừng vẫn phải nộp đủ thuế, BHXH còn nợ, tiếp tục trả nợ và hoàn thành hợp đồng đã ký, trừ khi có thoả thuận khác.
- Người nộp thuế trong thời gian tạm ngừng không phải nộp hồ sơ khai thuế theo các trường hợp luật quy định.
- Giải thể chỉ được làm khi đã trả hết nợ và không có tranh chấp đang giải quyết. Thứ tự trả: lương và bảo hiểm của người lao động → nợ thuế → nợ khác.
- Chuyển đổi loại hình giữ nguyên quyền và nghĩa vụ: công ty mới kế thừa toàn bộ, kể cả nợ thuế và hợp đồng lao động.
Không phải mọi thay đổi đều là phát triển. Có lúc bạn cần nghỉ một thời gian, có lúc cần đổi hình thức để thêm người góp vốn, và có lúc nên đóng công ty cho gọn. Ba việc này có thủ tục, hạn và hệ quả thuế khác nhau. Bài này giúp bạn chọn đúng.
1. Ba lựa chọn khi kinh doanh chững lại
| Tạm ngừng | Chuyển đổi loại hình | Giải thể | |
|---|---|---|---|
| Khi nào | Nghỉ có thời hạn, sẽ quay lại | Đổi cơ cấu sở hữu, thêm hoặc bớt người góp vốn | Không tiếp tục nữa |
| Công ty còn tồn tại | Còn | Còn (dưới hình thức mới) | Chấm dứt |
| Nghĩa vụ cũ | Vẫn phải trả | Công ty mới kế thừa | Phải trả hết trước khi đóng |
2. Tạm ngừng kinh doanh
Thủ tục. Doanh nghiệp gửi hồ sơ thông báo đến cơ quan đăng ký kinh doanh cấp tỉnh chậm nhất 03 ngày làm việc trước ngày tạm ngừng, hoặc trước ngày quay lại kinh doanh sớm hơn thời hạn đã báo12. Hồ sơ gồm thông báo tạm ngừng và quyết định của chủ sở hữu (công ty TNHH một thành viên) hoặc của Hội đồng thành viên, Hội đồng quản trị2.
Thời hạn. Mỗi lần thông báo không quá 12 tháng. Muốn tạm ngừng tiếp sau khi hết hạn thì phải gửi thông báo mới chậm nhất 03 ngày làm việc trước ngày tiếp tục tạm ngừng2.
Trong thời gian tạm ngừng, doanh nghiệp vẫn phải1:
- Nộp đủ số thuế, BHXH, BHYT, BHTN còn nợ.
- Tiếp tục thanh toán các khoản nợ.
- Hoàn thành hợp đồng đã ký với khách hàng và người lao động, trừ khi các bên có thoả thuận khác.
Thuế. Người nộp thuế trong thời gian tạm ngừng hoạt động, kinh doanh theo quy định thì không phải nộp hồ sơ khai thuế3. Lưu ý: kỳ khai có những ngày còn hoạt động (tạm ngừng không trọn tháng, quý) thì vẫn có thể phải khai cho phần đó. Hãy hỏi kế toán hoặc Trợ lý Thuế trước khi chọn ngày bắt đầu.
3. Chuyển đổi loại hình
Các hướng chuyển đổi thường gặp1:
- Công ty cổ phần → TNHH một thành viên khi chỉ còn một cổ đông, hoặc một người nhận lại toàn bộ cổ phần. Hồ sơ gửi trong 15 ngày kể từ khi chỉ còn một cổ đông hoặc hoàn tất chuyển nhượng.
- Công ty cổ phần → TNHH hai thành viên trở lên: đăng ký trong 10 ngày kể từ khi hoàn thành chuyển đổi.
- Doanh nghiệp tư nhân → công ty TNHH, cổ phần, hợp danh: chủ doanh nghiệp tư nhân vẫn chịu trách nhiệm bằng toàn bộ tài sản với các khoản nợ phát sinh trước ngày công ty mới được cấp Giấy chứng nhận.
- Cơ quan đăng ký kinh doanh xem xét và cấp Giấy chứng nhận trong 03 ngày làm việc kể từ ngày nhận hồ sơ hợp lệ.
Công ty sau chuyển đổi đương nhiên kế thừa toàn bộ quyền, lợi ích, và chịu trách nhiệm về các khoản nợ, kể cả nợ thuế, hợp đồng lao động và nghĩa vụ khác1.
Chuyển từ hộ kinh doanh lên doanh nghiệp: doanh nghiệp mới kế thừa quyền, nghĩa vụ của hộ; nếu lập công ty TNHH hoặc cổ phần, chủ hộ vẫn chịu trách nhiệm bằng toàn bộ tài sản với các khoản nợ chưa trả của hộ, trừ khi có thoả thuận khác. Hộ kinh doanh chấm dứt hoạt động từ khi doanh nghiệp được cấp Giấy chứng nhận4. Chi tiết xem bài Chuyển hộ lên doanh nghiệp trong nhóm Hộ kinh doanh.
4. Giải thể
Điều kiện. Doanh nghiệp chỉ được giải thể khi bảo đảm thanh toán hết các khoản nợ, nghĩa vụ tài sản khác, và không đang có tranh chấp tại Toà án hoặc Trọng tài1.
Các bước chính1:
- Thông qua quyết định giải thể: lý do, thời hạn và thủ tục thanh lý hợp đồng, trả nợ, phương án xử lý nghĩa vụ với người lao động.
- Gửi quyết định trong 07 ngày làm việc đến cơ quan đăng ký kinh doanh, cơ quan thuế, người lao động; đăng trên Cổng thông tin quốc gia và niêm yết tại trụ sở.
- Thanh lý tài sản, trả nợ theo thứ tự ưu tiên: (a) lương, trợ cấp thôi việc, BHXH, BHYT, BHTN và quyền lợi khác của người lao động; (b) nợ thuế; (c) các khoản nợ khác.
- Phần còn lại chia cho chủ sở hữu, thành viên, cổ đông theo tỷ lệ sở hữu.
- Gửi hồ sơ giải thể trong 05 ngày làm việc kể từ ngày trả hết nợ.
Trên thực tế, bước tốn thời gian nhất là quyết toán thuế và đóng mã số thuế. Hãy làm việc với kế toán từ trước khi ra quyết định giải thể.
Để trợ lý AI làm phần việc này cho bạn
VAIOnlyOne trả lời khách trên Facebook và Zalo, soạn bài đăng, theo dõi đơn hàng và nhắc hạn thuế. Trợ lý soạn sẵn, bạn chỉ cần duyệt. Trợ lý Thuế & Pháp lý và toàn bộ bài học có sẵn trong mọi gói.
Dùng thử miễn phí Xem VAIOnlyOne làm được gìNguồn trích dẫn
- 1Luật Doanh nghiệp số 59/2020/QH14 — Điều 202–205 (chuyển đổi loại hình), Điều 206 (tạm ngừng), Điều 207, 208 (giải thể)Hiệu lực từ 01/01/2021; sửa đổi bởi Luật 76/2025/QH15
- 2Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp — Điều 60 (tạm ngừng kinh doanh)Hiệu lực từ 01/07/2025
- 3Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế — khoản 4 Điều 11 (không phải nộp hồ sơ khai thuế trong thời gian tạm ngừng)Hiệu lực từ 01/07/2026
- 4Luật Hỗ trợ doanh nghiệp nhỏ và vừa số 04/2017/QH14 — Điều 16 (doanh nghiệp chuyển đổi từ hộ kinh doanh)Hiệu lực từ 01/01/2018