 VAIOnlyOne
Miễn giảm thuế & hỗ trợ phổ biến
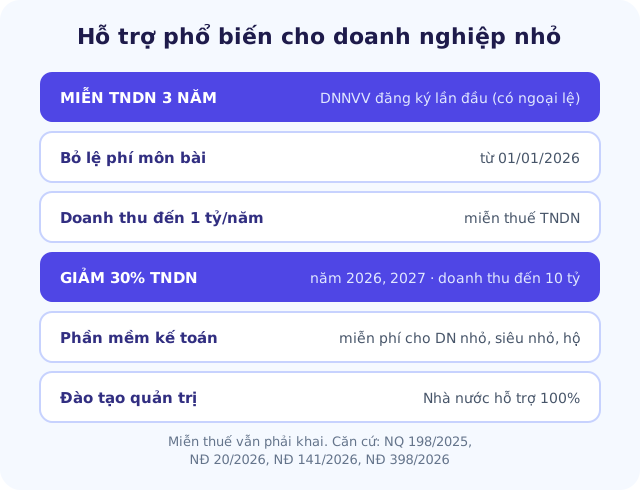
Miễn TNDN 3 năm, bỏ môn bài, giảm 30% TNDN 2026–2027, phần mềm kế toán miễn phí.
Điểm nổi bật
- DNNVV đăng ký lần đầu được miễn thuế TNDN 03 năm kể từ ngày được cấp Giấy chứng nhận lần đầu. Không áp dụng cho doanh nghiệp lập do chia, tách, sáp nhập, chuyển đổi và một số trường hợp khác.
- Lệ phí môn bài chấm dứt từ 01/01/2026 cho mọi doanh nghiệp, hộ kinh doanh.
- Doanh nghiệp doanh thu năm không quá 1 tỷ đồng được miễn thuế TNDN. Năm 2026, 2027, doanh nghiệp doanh thu không quá 10 tỷ được giảm 30% thuế TNDN phải nộp.
- Nhà nước hỗ trợ 100% chi phí khoá đào tạo quản trị (kế toán, thuế, nhân sự) và cấp miễn phí phần mềm kế toán dùng chung cho doanh nghiệp nhỏ, siêu nhỏ.
- Miễn thuế không có nghĩa là không khai. Vẫn phải nộp tờ khai đúng hạn, và giữ hồ sơ chứng minh mình thuộc diện được miễn.
Từ năm 2025–2026, một loạt chính sách mới dành cho kinh tế tư nhân có hiệu lực. Nhiều doanh nghiệp nhỏ không biết mình được hưởng, hoặc biết nhưng làm sai thủ tục nên bị truy thu sau này. Bài này gom các hỗ trợ phổ biến nhất cho doanh nghiệp mới và nhỏ, kèm điều kiện cần kiểm tra.
1. Bản đồ hỗ trợ
| Hỗ trợ | Ai được | Căn cứ |
|---|---|---|
| Miễn thuế TNDN 03 năm | DNNVV đăng ký kinh doanh lần đầu | NQ 198/2025, NĐ 20/202612 |
| Không còn lệ phí môn bài | Mọi doanh nghiệp, hộ kinh doanh, từ 01/01/2026 | NQ 198/20251 |
| Miễn thuế TNDN khi doanh thu năm không quá 1 tỷ đồng | Doanh nghiệp | NĐ 141/20263 |
| Giảm 30% thuế TNDN năm 2026, 2027 | Doanh nghiệp doanh thu năm không quá 10 tỷ đồng | NĐ 398/20264 |
| Phần mềm kế toán miễn phí | DN nhỏ, siêu nhỏ, hộ, cá nhân kinh doanh | NQ 198/2025, NĐ 20/202612 |
| Đào tạo quản trị miễn phí | DN nhỏ, siêu nhỏ, hộ, cá nhân kinh doanh | NĐ 20/20262 |
| Tư vấn miễn phí thành lập, thuế, kế toán | DNNVV chuyển đổi từ hộ kinh doanh | Luật 04/2017, NĐ 80/202167 |
2. Miễn thuế TNDN 03 năm: điều kiện cần kiểm
DNNVV đăng ký kinh doanh lần đầu được miễn thuế TNDN trong 03 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Thời gian miễn tính liên tục từ năm đầu tiên được cấp Giấy chứng nhận, không tính từ năm có lãi2.
Ưu đãi không áp dụng với2:
- Doanh nghiệp thành lập mới do sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu, chuyển đổi loại hình.
- Doanh nghiệp thành lập mới mà người đại diện theo pháp luật, thành viên hợp danh hoặc người có số vốn góp cao nhất đã từng tham gia hoạt động kinh doanh với vai trò tương tự trong những trường hợp được nêu cụ thể.
Nếu cùng lúc được hưởng nhiều ưu đãi khác nhau, doanh nghiệp được chọn mức ưu đãi có lợi nhất2.
3. Thuế TNDN cho doanh nghiệp nhỏ: tính đúng mức
- Thuế suất theo doanh thu năm: 15% nếu không quá 3 tỷ đồng, 17% nếu trên 3 tỷ đến không quá 50 tỷ đồng, 20% với phần còn lại5.
- Doanh nghiệp có doanh thu năm không quá 1 tỷ đồng được miễn thuế TNDN3.
- Kỳ tính thuế 2026 và 2027, doanh nghiệp có doanh thu năm không quá 10 tỷ đồng được giảm 30% số thuế TNDN phải nộp, tự giảm khi tạm nộp theo quý4.
- Các ưu đãi có điều kiện và cách áp dụng riêng. Đừng tự cộng dồn; hãy hỏi kế toán hoặc Trợ lý Thuế.
4. Phần mềm kế toán và đào tạo miễn phí
- Nhà nước cung cấp miễn phí cho doanh nghiệp nhỏ, siêu nhỏ, hộ kinh doanh, cá nhân kinh doanh nền tảng số tích hợp phần mềm kế toán, kết nối được với phần mềm hoá đơn điện tử và chữ ký số. Doanh nghiệp được cấp tài khoản và dùng khi có nhu cầu; Bộ Tài chính hướng dẫn quy trình12.
- Ngân sách nhà nước hỗ trợ 100% chi phí khoá đào tạo quản trị doanh nghiệp, gồm quản trị kế toán, thuế, nhân sự, cho doanh nghiệp nhỏ, siêu nhỏ, hộ và cá nhân kinh doanh2.
Hỏi cơ quan thuế quản lý trực tiếp hoặc Sở Tài chính nơi bạn đặt trụ sở để biết cách đăng ký.
5. Nếu bạn đang là hộ kinh doanh
DNNVV chuyển đổi từ hộ kinh doanh được hỗ trợ nếu hộ đã đăng ký và hoạt động theo quy định, và kinh doanh liên tục ít nhất 01 năm tính tới ngày được cấp Giấy chứng nhận lần đầu6. Hỗ trợ gồm tư vấn miễn phí hồ sơ, thủ tục thành lập; miễn lệ phí đăng ký doanh nghiệp và phí cung cấp thông tin lần đầu6; tư vấn, hướng dẫn miễn phí về thủ tục thuế và chế độ kế toán trong 03 năm đầu7.
Để trợ lý AI làm phần việc này cho bạn
VAIOnlyOne trả lời khách trên Facebook và Zalo, soạn bài đăng, theo dõi đơn hàng và nhắc hạn thuế. Trợ lý soạn sẵn, bạn chỉ cần duyệt. Trợ lý Thuế & Pháp lý và toàn bộ bài học có sẵn trong mọi gói.
Dùng thử miễn phí Xem VAIOnlyOne làm được gìNguồn trích dẫn
- 1Nghị quyết 198/2025/QH15 về cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân — khoản 4, 6, 7 Điều 10; khoản 3 Điều 12Hiệu lực từ 17/05/2025
- 2Nghị định 20/2026/NĐ-CP hướng dẫn Nghị quyết 198/2025/QH15 — khoản 3 Điều 7 (miễn thuế TNDN 3 năm), Điều 10 (phần mềm kế toán miễn phí), Điều 11 (đào tạo miễn phí)Hiệu lực từ 15/01/2026
- 3Nghị định 141/2026/NĐ-CP — Điều 2 (bổ sung khoản 15 Điều 4 Nghị định 320/2025/NĐ-CP: miễn thuế TNDN cho doanh nghiệp doanh thu không quá 1 tỷ đồng)Áp dụng từ 01/01/2026
- 4Nghị định 398/2026/NĐ-CP hướng dẫn Nghị quyết 43/2026/QH16 — Điều 3 (giảm 30% thuế TNDN năm 2026, 2027 với doanh thu không quá 10 tỷ đồng)Hiệu lực từ 29/10/2026
- 5Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 — Điều 10 (thuế suất)Hiệu lực từ 01/10/2025, áp dụng từ kỳ tính thuế 2025
- 6Luật Hỗ trợ doanh nghiệp nhỏ và vừa số 04/2017/QH14 — Điều 16 (hỗ trợ doanh nghiệp chuyển đổi từ hộ kinh doanh)Hiệu lực từ 01/01/2018
- 7Nghị định 80/2021/NĐ-CP — khoản 1 Điều 19 (tư vấn miễn phí thuế, kế toán 3 năm cho DNNVV chuyển đổi từ hộ kinh doanh)Hiệu lực từ 15/10/2021